Kiven llega a México con una apuesta por ordenar la vida crediticia
México ha llegado a una nueva etapa de servicios financieros con una población cada vez más vinculada al sistema formal. De acuerdo con la Encuesta Nacional de Inclusión Financiera (ENIF) 2024, 76.5% de la población adulta ya cuenta con al menos un producto financiero formal. Sin embargo, este avance plantea otro desafío: qué ocurre cuando una persona ya no administra solo uno, sino tarjetas de distintos bancos, estados de cuenta, saldos y fechas de pago.
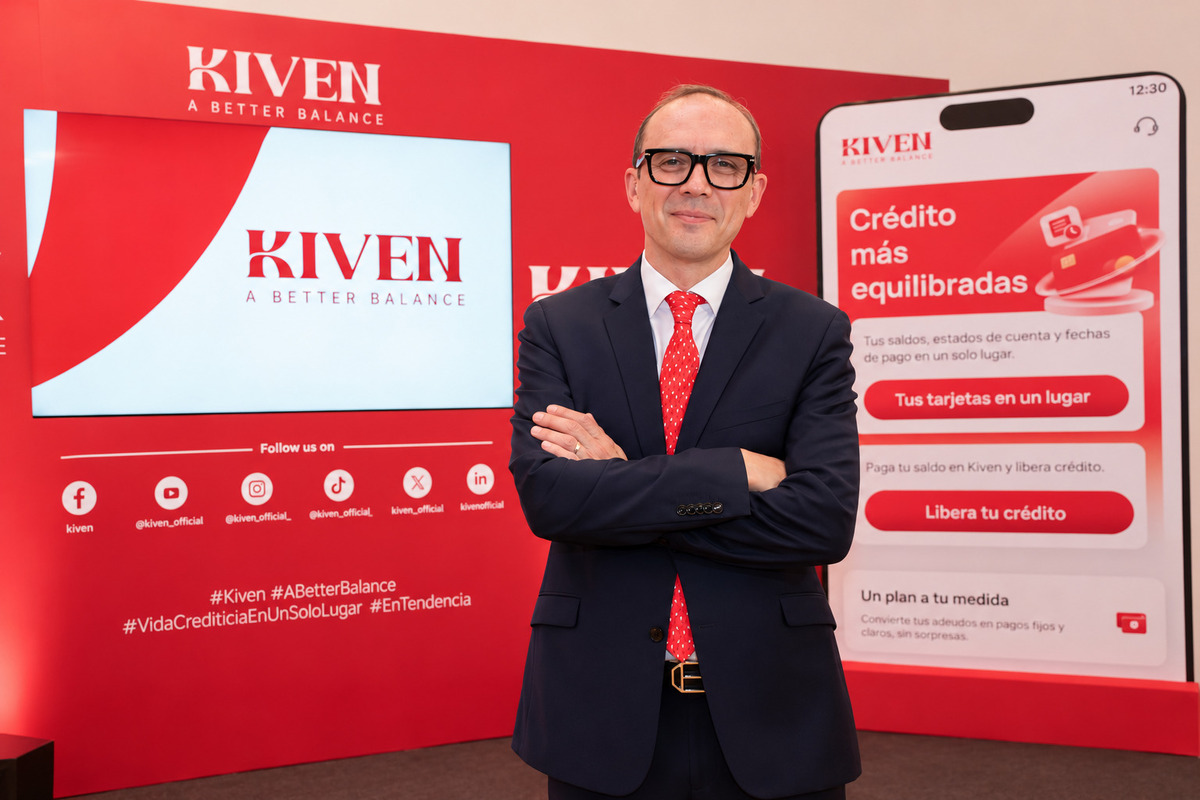
Es en ese terreno que la app Kiven inició operaciones en México, con una plataforma que busca reunir información crediticia y herramientas de administración en un mismo espacio.
En entrevista, Francisco De Hoyos, CEO de Kiven en nuestro país, resumió el problema con una premisa sencilla: “El reto no siempre es tener más crédito. A veces consiste simplemente en entender qué tienes, cuánto debes pagar y cuándo lo debes pagar.”
Para Hoyos, la llegada de Kiven ocurre después de años en los que México ha trabajado para ampliar la inclusión y la educación financiera porque, desde su perspectiva, tener acceso a servicios no significa necesariamente disponer de toda la información para utilizarlos de la mejor manera.
Explicó que Kiven puede darles esa información, pero además su valor agregado es que el usuario no necesita contratar un nuevo financiamiento para comenzar a utilizar sus herramientas.
“No necesitas acceder a un financiamiento o un crédito con nosotros. Tú puedes empezar a cargar los estados de cuenta de las tarjetas de crédito que tienes actualmente para que Kiven te genere la información y puedes establecer alertas para administrar mejor los créditos que actualmente tienes. (...) Nosotros lo primero que queremos es que los usuarios tengan toda la información para tomar las decisiones más adecuadas de acuerdo con su situación financiera, de acuerdo con sus capacidades”.

Decirle adiós a la vida repartida entre aplicaciones
Por ello, el problema que intenta resolver Kiven es, por ejemplo, cuando una persona puede tener dos o más tarjetas de diferentes instituciones, cada una con su propio estado de cuenta, fecha de corte, vencimiento, pago mínimo y saldo.
La app da la posibilidad de cargar los estados de cuenta para que se organicen ambos compromisos en una sola vista, con información como saldo y fecha de pago, permitiendo configurar recordatorios.
De Hoyos señaló que, además de organizar la información de las tarjetas de crédito, la plataforma ayuda a los usuarios a gestionar sus saldos pendientes mediante planes de pago a plazos personalizados, con fechas de vencimiento que coinciden con sus días de cobro.
Asimismo, los usuarios pueden comparar ofertas de tarjetas de crédito de distintas entidades bancarias y realizar la solicitud desde un mismo lugar, contando con condiciones claras, seguridad en los datos con altos estándares y un servicio de atención al cliente que les ayuda a tomar decisiones financieras informadas.
Administrar el crédito también consume tiempo
Para el CEO de Kiven, el problema por el cual se pensó este desarrollo no se limita al riesgo de olvidar un pago, sino a que tener la información dispersa entre distintas instituciones implica dedicar tiempo a tareas administrativas.
“Creo que principalmente lo que cambia es el tiempo que tienes que estar dedicando a cuidar tus finanzas: ver el estado de cuenta, buscar cuándo tienes que pagar la tarjeta, cuánto te está cobrando de interés, cuánto tienes que pagar, cuánto es el mínimo”, señaló.
“A veces tienes que dedicar demasiado tiempo a eso para lograr administrarlo bien. El que te simplifique te libera tiempo para que te puedas dedicar a actividades más productivas, a generar más en tu empleo, a generar más en tu negocio y que puedas ser más productivo en muchas otras áreas”.

Mayor control sobre el saldo en las tarjetas y el crédito disponible
Otra de las funcionalidades de Kiven es el financiamiento para usuarios elegibles, que permite cubrir parte del saldo de una tarjeta de crédito y recuperar crédito disponible una vez que el banco emisor procesa el pago.
Esto permite separar dos componentes de la propuesta: organizar información y recordatorios, con las opciones para recuperar crédito disponible, pagando en parcialidades o modificar determinadas fechas que corresponden a productos sujetos a requisitos y condiciones.
Con ello, Francisco De Hoyos describió que: “el usuario siempre tiene el poder de la decisión. Cuando Kiven te presenta la información, cuando te presenta las diferentes opciones y posibilidades que tienes como usuario, siempre tú tienes la decisión en tus manos de decir: puedo tomar esta o no, puedo tomar aquella o puedo tomar las dos”.

Al preguntarle si su llegada implica competir directamente con bancos u otras fintech, Hoyos explicó que su intención es intentar construir una categoría alrededor de la gestión integral de información crediticia y su verdadero reto será ganarse la confianza de los usuarios, y que los identifiquen como la plataforma digital que “les ayuda a gestionar mejor su vida crediticia”.
De cara al futuro, Kiven planea ampliar su oferta con recompensas como devoluciones de dinero (cashback), puntos y ofertas personalizadas, además de introducir la tarjeta Kiven. Estas funcionalidades previstas reflejan la visión a largo plazo, ayudar a los usuarios a gestionar toda su vida crediticia en un mismo lugar.
GCM
Ver nota original ↗
¿Querés un resumen rápido de esta noticia, hecho por nuestra IA?