Frena Corte a Hacienda en disputa por certificados de origen del TLCAN
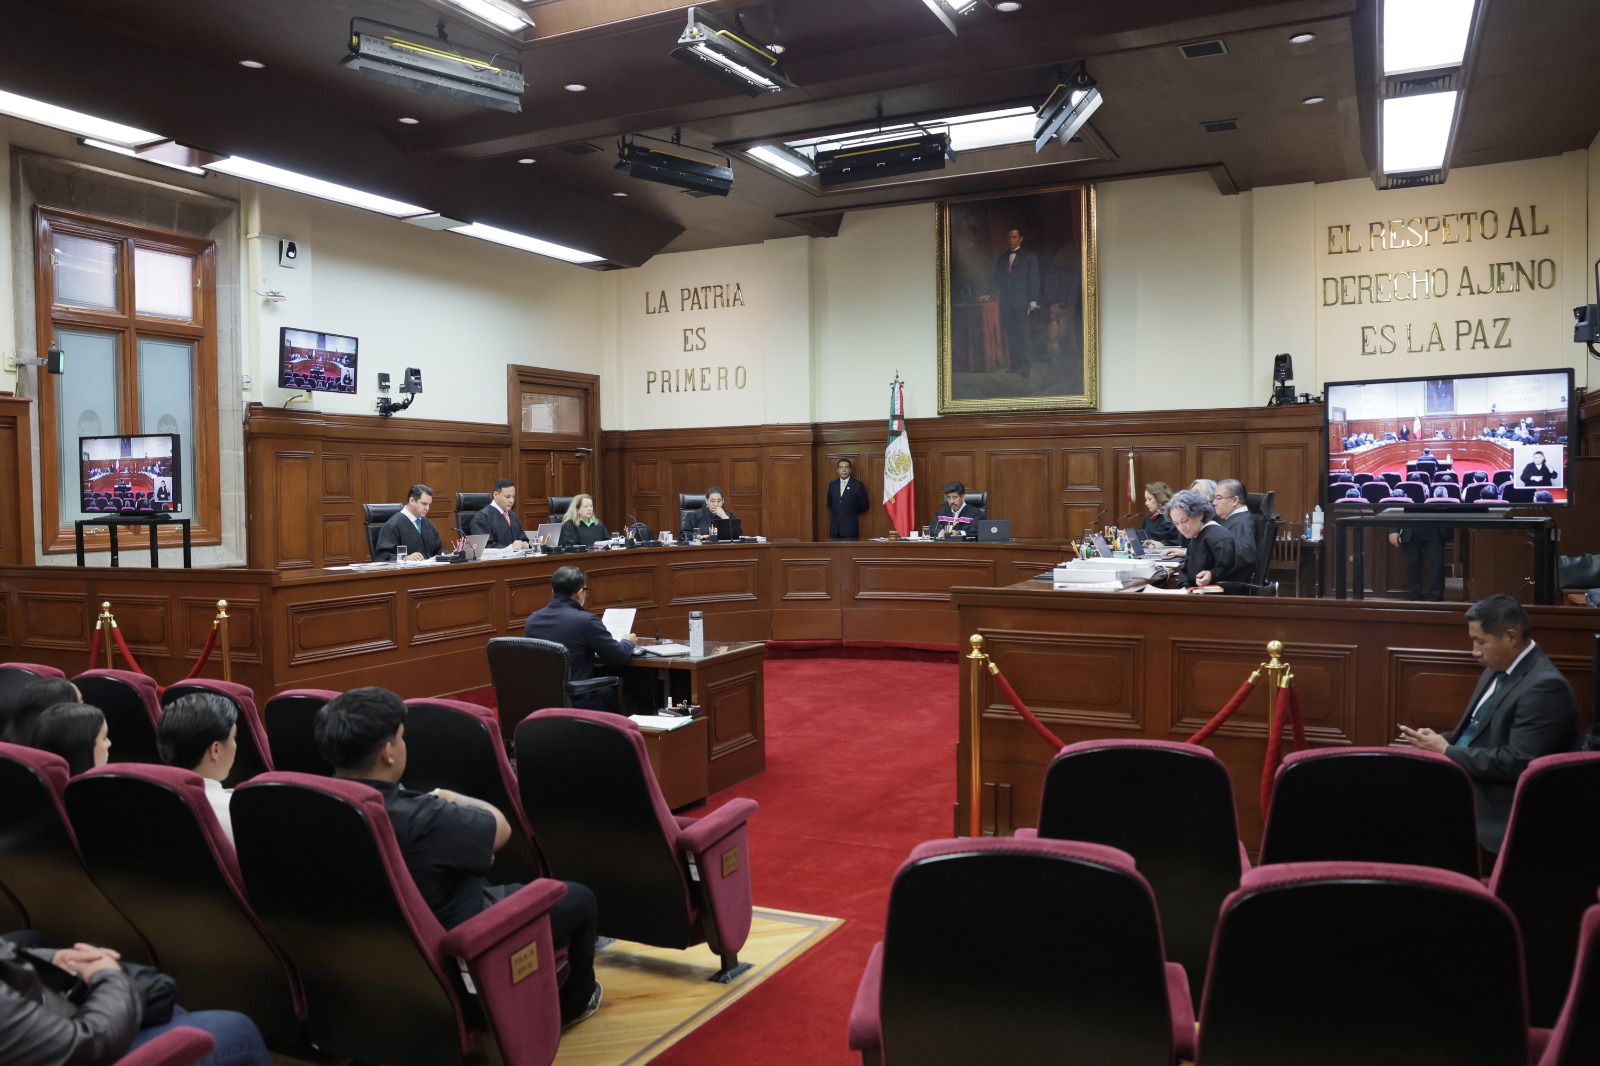
- El máximo tribunal decidió desechar un juicio de amparo promovido por la Secretaría de Hacienda por un litigio con una empresa importadora de materiales ferroviarios que reclama los beneficios arancelarios bajo el TLCAN.
FELIPE VILLA
CIUDAD DE MÉXICO.- La Suprema Corte de Justicia de la Nación (SCJN) propinó un revés a la Secretaría de Hacienda y Crédito Público (SHCP) en un litigio relacionado con la importación a México de material ferroviario que había recibido trato arancelario preferencial al amparo del Tratado de Libre Comercio de América del Norte (TLCAN).
El conflicto surgió porque el Servicio de Administración Tributaria (SAT) rechazó los certificados de origen utilizados para no pagar aranceles por diversas mercancías importadas durante 2018 por una empresa mexicana constituida como Sociedad Anónima Bursátil de Capital Variable –cuyo nombre aparece testado en el expediente–, la cual promovió un amparo contra esas medidas argumentando que si bien había actuado como exportadora y emisora de los certificados de origen, no era la productora titular de los bienes.
La controversia llegó al Pleno mediante el amparo directo en revisión 3991/2026, promovido por Hacienda después de que un tribunal colegiado concediera protección a la empresa exportadora y estableciera que, al no haber fabricado directamente las mercancías, no necesariamente podía exigírsele la misma carga probatoria que al productor.
El origen del caso se remonta a una resolución emitida en enero de 2021 por autoridades de comercio exterior del SAT. Tras revisar mercancías importadas a México entre el 1 de enero y el 31 de diciembre de 2018, la autoridad concluyó que los bienes no calificaban como originarios del territorio TLCAN por lo que debía pagar los respectivos aranceles.
Por esa razón, el SAT determinó que los certificados de origen emitidos por la empresa exportadora no podían surtir efectos para obtener el beneficio arancelario previsto en el tratado. La empresa impugnó esa conclusión primero mediante un recurso de revocación y después ante el Tribunal Federal de Justicia Administrativa (TFJA), pero ambas instancias respaldaron inicialmente el criterio del SAT.
El punto central de la controversia era determinar hasta dónde llegaba la obligación de una empresa exportadora que no fabricó los bienes de conservar documentación sobre su origen.
El criterio sostenido por las autoridades fiscales fue que el artículo 505 del TLCAN obligaba tanto al productor como al exportador que firmara un certificado de origen a conservar durante cinco años todos los registros relacionados con las mercancías.
Esto incluía información sobre adquisición, costos, valor y pago de los bienes, pero también registros relacionados con los materiales utilizados durante la fabricación y el propio proceso productivo. Para Hacienda, la obligación era esencialmente la misma para ambos.
La empresa exportadora sostuvo, en cambio, que esa interpretación ignoraba una diferencia básica: al no ser productora, no tenía acceso directo a toda la información interna sobre fabricación que se encuentra bajo control del fabricante.
El caso dio un giro cuando el Vigésimo Primer Tribunal Colegiado en Materia Administrativa del Primer Circuito concedió el amparo a la empresa a partir de la interpretación conjunta de los artículos 401, 501 y 505 del TLCAN que la llevaron a concluir que la carga probatoria de un exportador que no produce directamente las mercancías debe ajustarse a su posición dentro de la cadena comercial.
La sentencia estableció que el exportador no puede simplemente afirmar que sabía que un producto era originario. Debe demostrar un “conocimiento informado”, respaldado por elementos objetivos y obtenido mediante una actuación diligente.
Sin embargo, el tribunal sostuvo que no resulta razonable exigirle automáticamente exactamente la misma documentación que al productor respecto de hechos vinculados directamente con el proceso de fabricación.
El estándar fijado por el colegiado se construyó alrededor de tres elementos: conocimiento informado, debida diligencia y un test de razonabilidad. Si las pruebas presentadas por el exportador no son suficientes para convencer a la autoridad sobre el origen de las mercancías, el SAT conserva la facultad de verificar directamente al productor.
En respuesta, la Secretaría de Hacienda recurrió ante la Suprema Corte sosteniendo que el tribunal colegiado había creado una distinción probatoria que no se desprendía del TLCAN.
Según su argumento, el artículo 501 únicamente define bajo qué condiciones un exportador puede firmar un certificado de origen, mientras que el artículo 505 establece expresamente la obligación de conservar todos los registros necesarios para demostrarlo.
Hacienda advirtió incluso que permitir una carga diferenciada podría abrir espacios para que se solicitaran beneficios arancelarios sin contar con toda la documentación capaz de acreditar que una mercancía realmente fue producida en territorio de los países integrantes del TLCAN.
La dependencia también intentó llevar la discusión al terreno constitucional al sostener que la interpretación realizada por el colegiado restringía el principio de buena fe aplicable a los tratados internacionales y afectaba el artículo 133 de la Constitución.
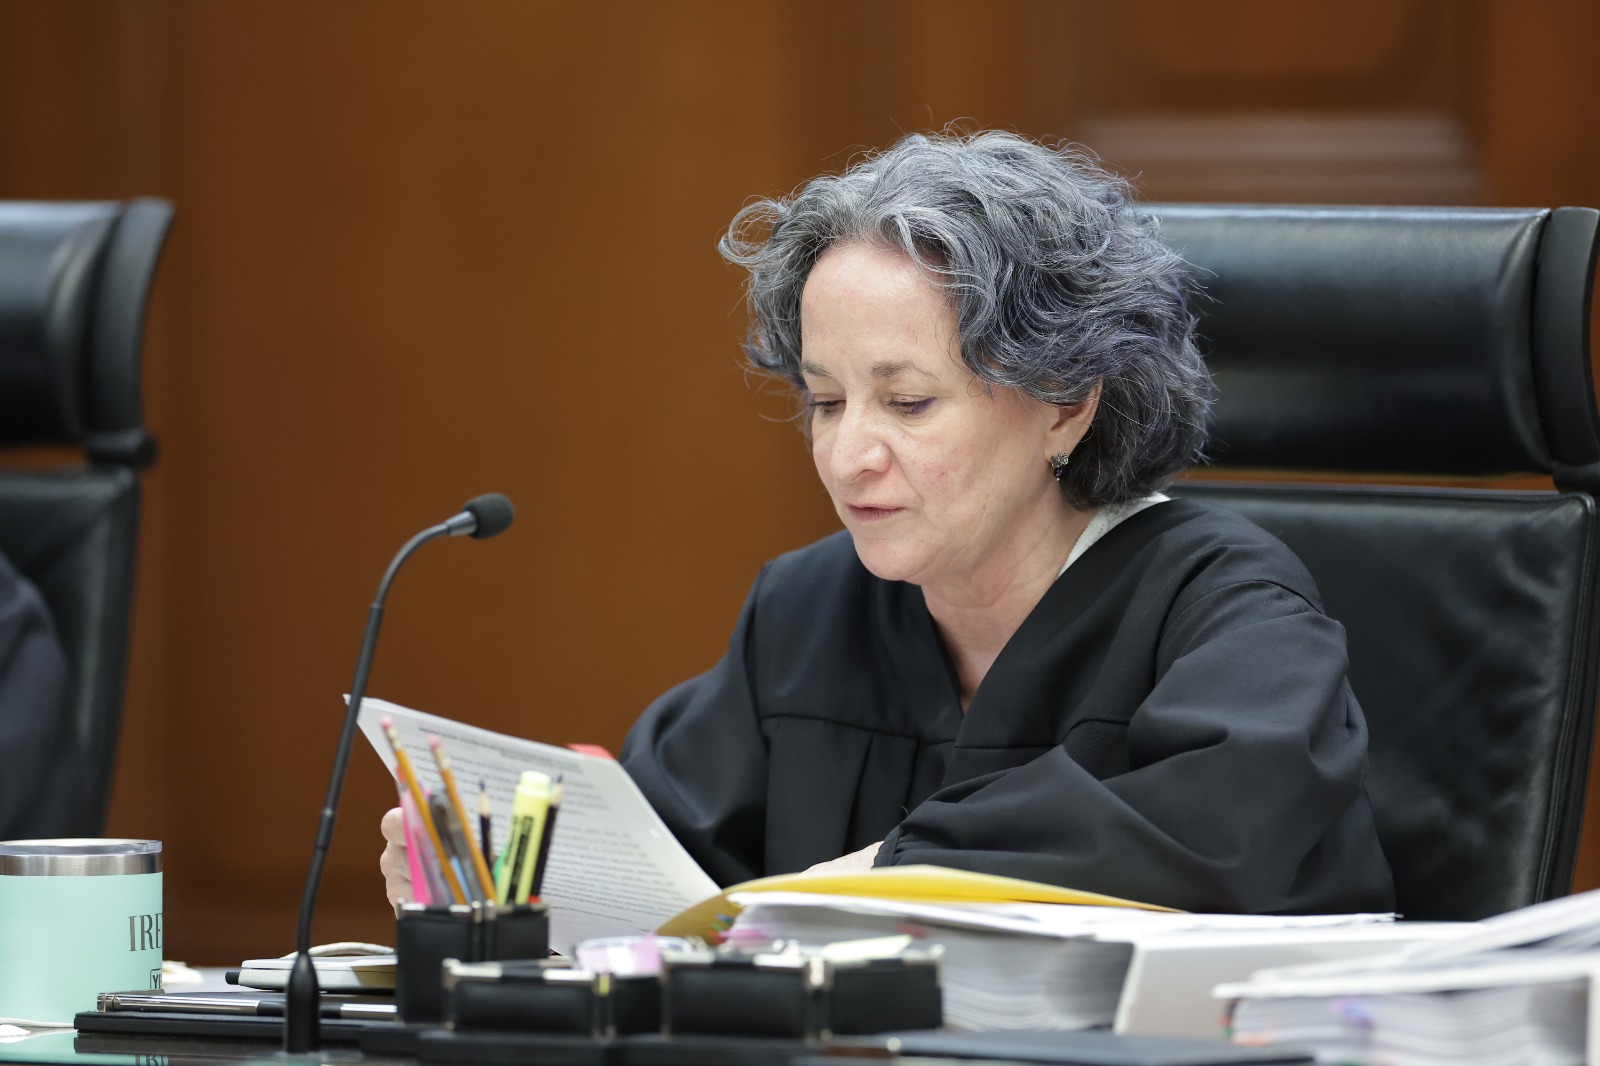
El proyecto elaborado por el ministro Irving Espinosa Betanzo rechazó ese planteamiento y propuso desechar el recurso.
La ponencia sostuvo que, aunque el tribunal colegiado había interpretado disposiciones de un tratado internacional, eso no significaba automáticamente que existiera una cuestión constitucional, tendría que involucrar directamente un derecho humano reconocido constitucional o convencionalmente, que permitiera a la Suprema Corte revisar el fondo en un amparo directo.
Los artículos 501 y 505 del TLCAN, señaló el proyecto, regulan certificados de origen, registros contables, cargas probatorias y trato arancelario preferencial. Se trata, por tanto, de disposiciones comerciales y aduaneras, no de normas que establezcan el contenido o alcance de un derecho humano.
Por esos motivos, la Corte desechó el recurso y dejó firme sentencia contra la pretensión de Hacienda. La ministra Lenia Batres Guadarrama fue la única que votó en contra del desechamiento, al considerar que el asunto sí revestía interés excepcional porque ofrecía a la Suprema Corte la posibilidad de definir parámetros sobre interpretación de tratados internacionales, principio de buena fe y distribución de cargas probatorias entre productores y exportadores.
La mayoría optó por no entrar al fondo, lo cual no significa que la empresa haya ganado automáticamente el reconocimiento de que las mercancías eran originarias ni que tenga asegurado el beneficio arancelario. La sentencia obliga al TFJA a emitir una nueva resolución y volver a valorar las pruebas bajo el estándar fijado por el tribunal colegiado.
Ver nota original ↗
¿Querés un resumen rápido de esta noticia, hecho por nuestra IA?