REFORMA TRIBUTÁRIAEmpresas do Simples Nacional têm até esta sexta (30) para escolher como recolher IBS e CBS em 2027 Contador explica como a escolha pode afetar a competitividade dos pequenos negócios e destaca particularidades tributárias de Roraima
Microempresas e empresas de pequeno porte optantes pelo Simples Nacional têm até esta sexta-feira (30) para escolher se vão recolher o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) pelo regime regular no primeiro semestre de 2027. A decisão faz parte da transição prevista na Reforma Tributária e pode influenciar os custos e a relação comercial dos negócios com outras empresas.
A opção foi regulamentada pela Resolução CGSN nº 194/2026, publicada em setembro. Quem escolher o regime regular continuará enquadrado no Simples Nacional para os demais tributos, mas passará a apurar e recolher o IBS e a CBS separadamente. Quem não fizer essa escolha manterá os dois tributos no recolhimento unificado do regime durante o período.
A decisão exige avaliar o perfil de cada negócio, especialmente a relação com os clientes, o aproveitamento de créditos tributários e os custos de apuração. Em Roraima, empresas instaladas na Área de Livre Comércio de Boa Vista e Bonfim também precisam considerar as regras específicas aplicáveis às operações realizadas na região.
Área de Livre Comércio
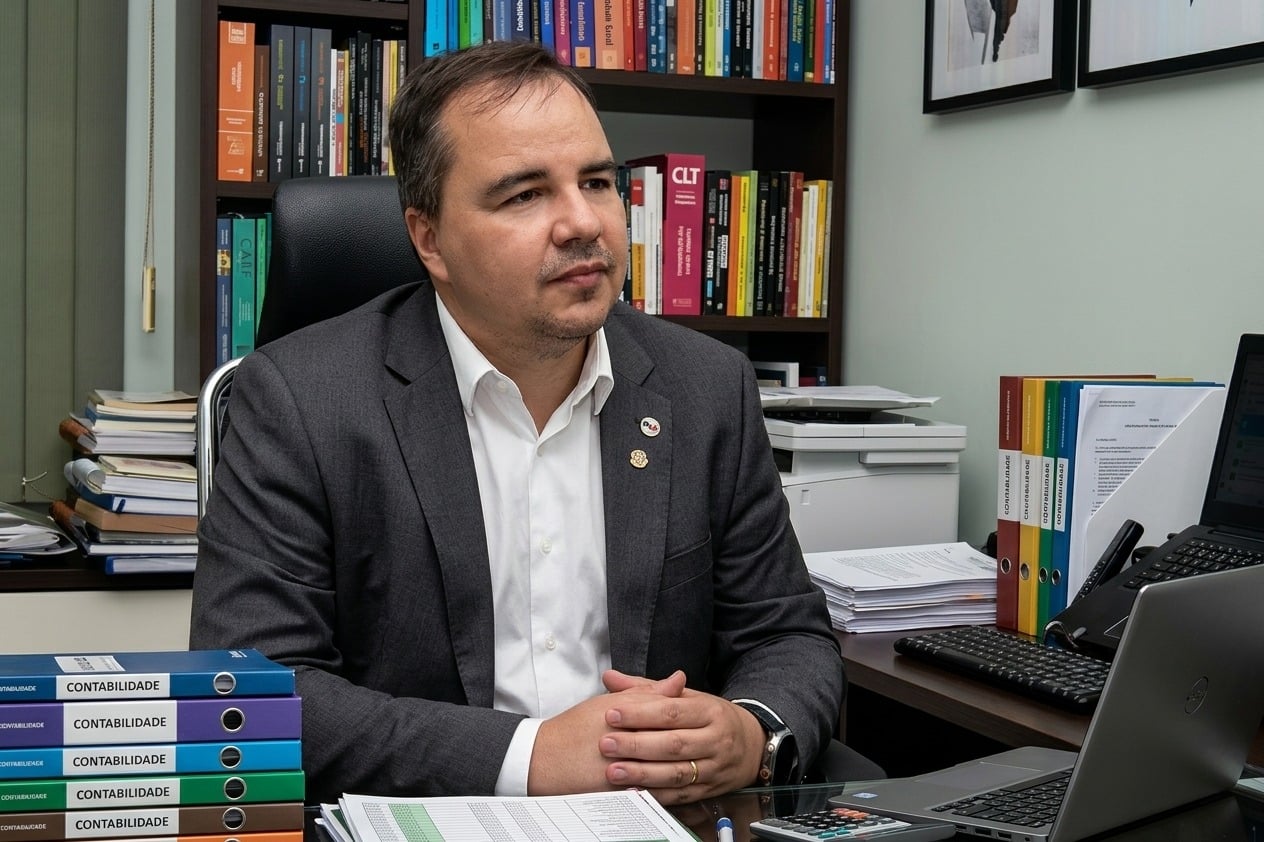
O vice-presidente do Sindicato das Empresas de Serviços Contábeis e das Empresas de Assessoramento, Perícias, Informações e Pesquisas de Roraima (Sescon-RR), advogado tributarista e contador José Belido, afirma que as particularidades tributárias da região devem entrar no cálculo das empresas locais.
“Em Boa Vista, a conta não é a mesma do resto do país. Uma empresa da Área de Livre Comércio que permanece integralmente no Simples pode, na prática, deixar de aproveitar o incentivo. É um cálculo que precisa ser feito empresa por empresa”, disse.
A avaliação, segundo o contador, deve considerar as regras aplicáveis à atividade e às operações de cada empresa. Por isso, a possibilidade de obter vantagens com o regime regular não deve ser tratada como automática para todos os negócios instalados na Área de Livre Comércio.
Créditos e competitividade
Um dos pontos a serem considerados é o aproveitamento de créditos tributários. No regime regular, a apuração do IBS e da CBS seguirá as regras específicas desses tributos, o que pode influenciar as relações comerciais entre fornecedores e empresas compradoras.
Negócios que vendem principalmente para outras pessoas jurídicas precisam avaliar como a forma de recolhimento afeta os créditos que seus clientes poderão aproveitar. Já empresas que atendem sobretudo consumidores finais podem ter impactos diferentes, conforme a atividade e a estrutura de custos.
“O erro mais comum será decidir sobre o IBS e a CBS sem olhar quem é o cliente da empresa. Quem vende para outras empresas precisa simular o impacto dos créditos antes de escolher. O empresário também não deve olhar só para a data-limite: é preciso verificar pendências, projeção de faturamento e atividade. E atenção: o cancelamento é irretratável, então a decisão precisa ser tomada com segurança”, explicou Belido.
Prazos e cancelamento
A escolha pelo regime regular vale para o período de janeiro a junho de 2027. Segundo o calendário divulgado pela Receita Federal, o contribuinte poderá cancelar a opção entre 3 de novembro e 20 de dezembro deste ano.
A orientação é que os empresários procurem seus contadores antes de formalizar a decisão. A análise deve considerar a previsão de faturamento, a atividade econômica, o perfil dos clientes e os efeitos tributários de cada alternativa.
As informações e os procedimentos para formalizar a escolha estão disponíveis no portal de serviços do Governo Federal.
CONTINUA DEPOIS DA PUBLICIDADE
Ver nota original ↗
¿Querés un resumen rápido de esta noticia, hecho por nuestra IA?