Del ensamble a la innovación: la nueva oportunidad que abre el nearshoring en México
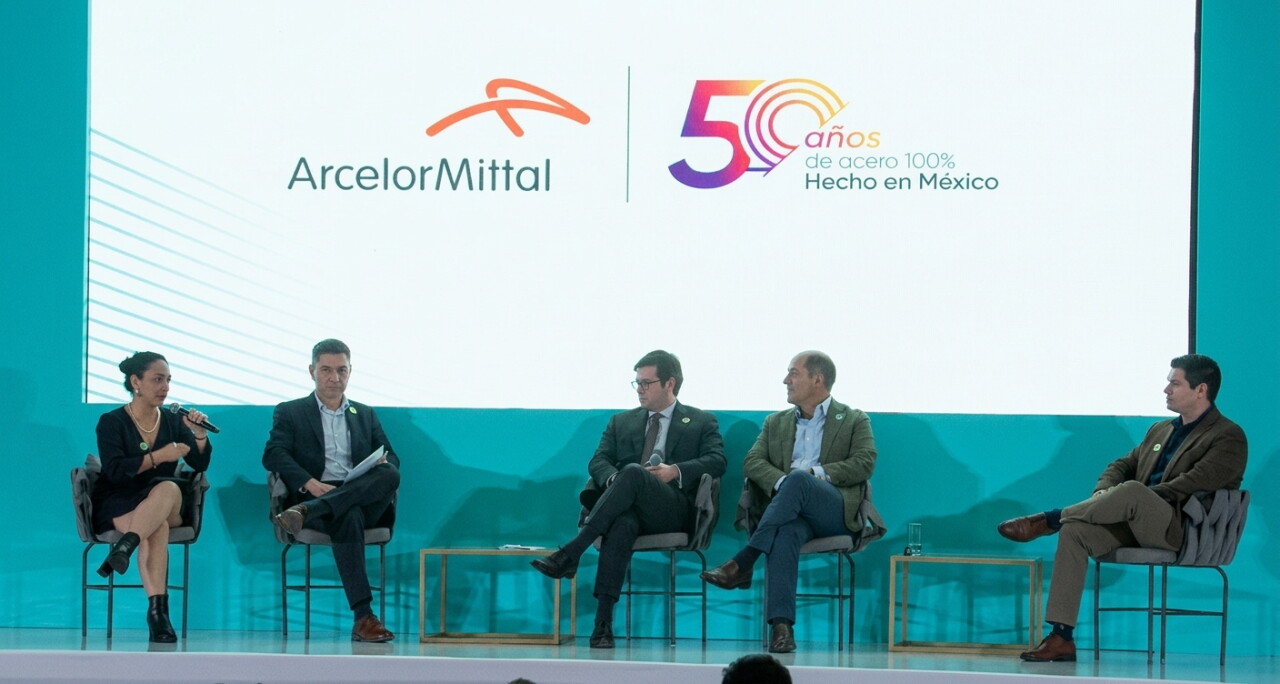
El nearshoring entró a una nueva etapa en México , donde el reto ya no consiste únicamente en atraer inversiones, sino en lograr que estas impulsen proveedores, capacidades tecnológicas y empleos especializados. En un entorno de cambios comerciales y tensiones geopolíticas, la llegada de una fábrica puede ser solo el inicio de la oportunidad para que su valor se integre a las cadenas productivas locales. Durante el panel “Fortalecer la cadena de valor. ¿Aún nos acordamos del nearshoring?”, realizado en Expansión SUMMIT Norte , especialistas coincidieron en que el fenómeno no ha desaparecido, sino que atraviesa una etapa de maduración. Después de los picos impulsados por la pandemia y la reconfiguración comercial entre Estados Unidos y China, e l reto para México es capitalizar la infraestructura y las inversiones que ya llegaron.
“Creo que ahora estamos en una etapa más de ejecución, de maduración, de reconfiguración incluso, en la cual muchas de las plantas productivas ya están en operación. Estas plantas tienen necesidades de ingeniería, software, tecnología, automatización y financiamiento”, señaló Alejandro Garza, fundador y director de Inversiones de Aztlan Equity Management. Garza planteó que la oportunidad, desde esta perspectiva, está en que las empresas mexicanas participen en esas nuevas necesidades para que una planta productiva no deba considerarse el final del proceso de inversión, sino el comienzo de un ecosistema que puede demandar desde servicios especializados hasta componentes y soluciones tecnológicas.
El papel de la plataforma manufacturera Erick Tort, líder operativo y estratega de la industria automotriz de RAM, consideró que la evolución también obliga a replantear el papel de México como plataforma manufacturera, ya que el país cuenta con un reconocimiento por la calidad de su manufactura , pero ahora debe buscar que actividades como la ingeniería, el diseño y la innovación se desarrollen con mayor intensidad en territorio nacional. “Tenemos que elevar las operaciones de México y llevarlas más hacia la investigación, el diseño y la producción de los vehículos. Tenemos que formar otros perfiles de ingeniería e investigación para aportar desde que se concibe la idea de un nuevo vehículo”, explicó Tort durante el panel. Tort resaltó que el cambio es particularmente visible en la industria automotriz, donde el valor de un vehículo ya no depende exclusivamente de sus componentes mecánicos. El hardware, el software y los servicios conectados se han convertido en parte de la competencia . Para México, dijo el panelista, se abre la posibilidad de avanzar hacia actividades relacionadas con la digitalización, la investigación y la propiedad intelectual, siempre que exista una mayor conexión entre las empresas, los proveedores y las instituciones educativas. Por su parte, Jorge Ávalos, CEO de Fibra MTY y presidente de AMEFIBRA, recordó que la infraestructura industrial muestra la dimensión de la apuesta que se mantiene en el país, pues la absorción de espacios industriales alcanzó niveles récord de cinco millones de metros cuadrados en 2023 y 4.7 millones en 2024 . Aunque algunos mercados enfrentan actualmente una mayor oferta, la demanda continúa en niveles de entre tres y cuatro millones de metros cuadrados anuales. Ávalos consideró que la expansión de los parques industriales refleja una visión de largo plazo sobre la manufactura mexicana. Sin embargo, advirtió que el crecimiento de la capacidad instalada dependerá de resolver obstáculos que pueden limitar la llegada y expansión de nuevos proyectos, principalmente en materia de electricidad e infraestructura. La disponibilidad de energía, agua, transporte y conectividad se perfila así como un factor cada vez más importante para competir por inversiones. “México está siendo una parte integral de la región de Norteamérica en conjunto con Canadá y Estados Unidos. Hay una gran oportunidad para verse como una región integral y competir con el resto del mundo. Aunque la incertidumbre comercial puede afectar decisiones de corto plazo, pero no elimina las ventajas estructurales del país”, afirmó Garza.Los retos de integrar a la cadena de suministro Luis Enrique Rocha, director del Centro de Competitividad de Monterrey, indicó que los diagnósticos realizados entre empresas muestran problemas recurrentes entre los proveedores que buscan incorporarse a las cadenas de grandes compañías: falta de indicadores, planeación de mediano plazo, gestión empresarial y estructuras que permitan mantener estándares de calidad y crecimiento. Rocha planteó que las compañías tractoras deben crear mecanismos para identificar y desarrollar proveedores estratégicos , en lugar de limitar la relación a procesos de compra enfocados en reducir costos y exigir entregas inmediatas. La construcción de una cadena de valor requiere una relación de mayor plazo, con objetivos compartidos y espacios para que las empresas locales puedan desarrollar nuevas capacidades. “Necesitamos que se convierta en un socio estratégico. Tiene que haber una figura responsable del desarrollo de la cadena de valor, alineada a la estrategia de la organización y con una visión de mediano y largo plazo”, agregó Rocha. Los panelistas señalaron que el financiamiento es otro componente de esta transformación, pues las necesidades de una empresa pueden requerir diferentes instrumentos, desde arrendamiento para maquinaria y factoraje para capital de trabajo hasta financiamiento bancario o acceso a mercados privados de deuda y capital. No obstante, Garza advirtió que el acceso a estos recursos depende de que los proveedores cuenten con información financiera, contratos y esquemas de gobierno corporativo que les permitan institucionalizarse. La discusión dejó también una visión sobre la expansión geográfica de las cadenas de valor. El desarrollo industrial del norte podría encontrar nuevos puntos de conexión con otras regiones del país si los proyectos de infraestructura logran consolidar condiciones para atraer inversión. Puertos, ferrocarriles, carreteras y energía pueden modificar la ubicación de las operaciones manufactureras y abrir oportunidades para que más estados se integren a la dinámica exportadora. El nearshoring, en este sentido, parece enfrentar una prueba distinta a la de los últimos años. México deberá mantener su capacidad para atraer capital, pero también demostrar que puede transformar esa inversión en proveedores más competitivos, tecnología y conocimiento. Los panelistas coincidieron que el pendiente para empresas y gobiernos será construir las condiciones para que las cadenas de suministro sean más resilientes y para que la manufactura avance del ensamble hacia actividades donde una mayor parte del valor permanezca en el país. ]]>
Ver nota original ↗
¿Querés un resumen rápido de esta noticia, hecho por nuestra IA?