La Argentina cambia de camiseta, pero no se saca la mochila
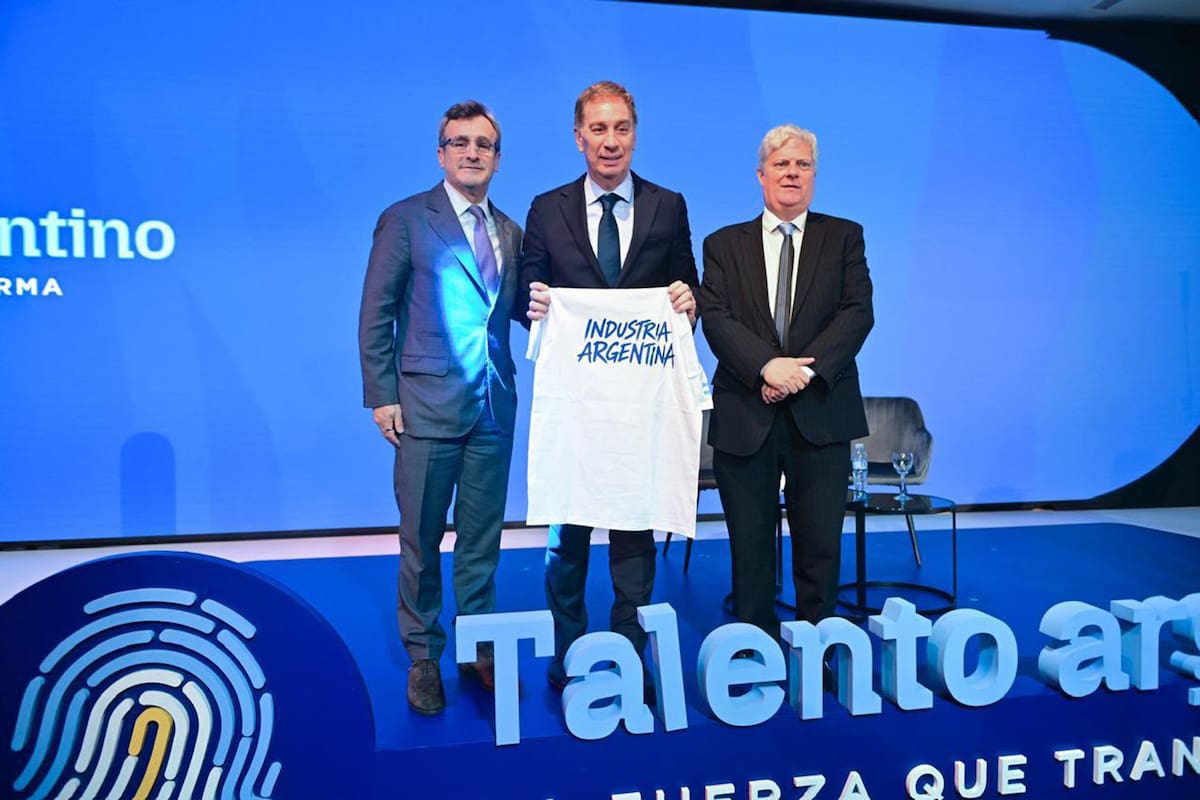
El martes pasado, tras la visita del ministro Luis Caputo a la conferencia anual de la Unión Industrial Argentina (UIA), en la que hubo anuncios de medidas de alivio tributario y financiero para el sector, en el grupo de WhatsApp de la mesa chica de la entidad circuló la foto del jefe de Gabinete, Diego Santilli, en el escenario, sosteniendo una remera que decía: “Industria argentina”. “Se nota que están en campaña”, ironizó un empresario, que, sin embargo, se mostró conforme con la participación del Gobierno en el evento más importante del año que nuclea a la industria.
El ministro Caputo venía de visitar en Catamarca, la semana anterior, la textil Algodonera del Valle, del presidente de la Federación de Industrias Textiles de la Argentina (FITA), Luis Tendlarz. Caputo no solo había ido acompañado por el gobernador, Raúl Jalil, sino también por la secretaria general de la Presidencia, Karina Milei, a quien el presidente Javier Milei sindica como “el Jefe”. Hace apenas dos meses, en una entrevista en Neura, el Presidente había criticado a los empresarios del rubro con una frase que luego generó múltiples reacciones: “Si quieren vender lo mismo que los chinos 10 veces más caro, no tienen futuro”, había dicho entonces en respuesta a la crisis que vive el sector textil.
Está claro que, aunque el presidente Milei insiste en sus últimas apariciones en que no piensa hacer populismo para ganar la elección, hay un cambio de actitud en el gabinete que es evidente. Otra iniciativa en ese sentido pasa por la gira provincial en defensa del Régimen de Incentivo a las Grandes Inversiones (RIGI) y de su potencial impacto positivo sobre las industrias locales que inició el equipo económico. Arrancó en Santa Fe; ahora, adelantó Caputo, harán lo propio en la provincia de Buenos Aires -había anunciado que lo haría en Tecnópolis y luego se desdijo- y como próximo destino apuntan a Córdoba. Las locaciones no son casuales: Santa Fe y Córdoba concentran buena parte de la industria metalmecánica, una de las más golpeadas por la apertura económica. Según Adimra, la actividad metalúrgica cayó 3,3% interanual en septiembre, acumula una baja de 5,3% en el año y tuvo el menor uso de su capacidad instalada para ese mes desde 2016.
Pero la preocupación oficial no pasa solo por apaciguar el malestar que existe hace meses en los sectores de la economía más perjudicados por la apertura económica y el cambio de reglas de juego. No es solo Santilli, un gran jugador de todos los equipos, con una nueva camiseta. También en el plano financiero, el Tesoro se empezó a mostrar más activo que nunca. El miércoles de esta semana salió con un ”bazooka" de $1,7 billones que tenía depositados en el Banco Central (BCRA) para recomprar bonos largos en pesos y así colaborar para sostener los precios que venían en picada: logró que el rendimiento de los títulos que había escalado a TAMAR más 11,5% bajara al final de la jornada a TAMAR más 10 por ciento. El rendimiento de un bono se mueve en sentido inverso al precio: cuanto más alto es el precio, menos rinde.
La idea del Tesoro, aseguran fuentes al tanto de la estrategia, es intervenir siempre que sea necesario para sostener los precios de los bonos en pesos y moderar la volatilidad de las tasas de interés. Parte de los $1,7 billones que se volcaron el miércoles será reabsorbida, pero se baraja la idea de que casi $1 billón se mantenga en el circuito, al menos momentáneamente. La movida va en línea con los esfuerzos del equipo económico por recuperar el crédito bancario y darle algo de oxígeno a la actividad económica. Hay un pedido constante de los miembros del equipo económico hacia los bancos para que amplíen la oferta de préstamos.
“Ya lo han dicho el Presidente y el ministro Caputo: no va a haber volatilidad ni tensión el año que viene”, había aseverado hace menos de un mes el secretario de Finanzas, Federico Furiase, en declaraciones radiales. Los dichos envejecen rápido en la Argentina. Es indudable que la volatilidad ya comenzó. Pero también que el Gobierno echará mano de las herramientas que tenga para morigerarla. Lo que probablemente sea cierto es que ninguno esperaba, hace apenas algunos meses, que la volatilidad se adelantara tanto a la fecha de la elección presidencial. “Parece octubre de 2027, no noviembre de 2026”, escribió en la red “X” Walter Stoeppelwerth, de Grit Capital, uno de los analistas más respetados del mercado.
Por momentos, los activos argentinos amenazan con no encontrar piso. Quienes más conocen el mercado admiten que no hay fundamentos macroeconómicos suficientes para avalar semejantes ventas, pero nadie parece mirar ya los números. “La historia nos condena”, dice, con algo de resignación, un miembro del equipo económico. “Igual, no sé si importa lo que digamos. Es el problema de operar sin credibilidad. Y eso lo sabemos desde el día uno”, se lamenta.
La caída en el precio de los bonos soberanos, sin embargo, empieza a abrir otros frentes para el Gobierno. Es el caso del préstamo —repo— por US$6000 millones que un puñado de bancos internacionales le dio al BCRA y que se renovó en julio pasado hasta 2028. El financiamiento tiene como garantía bonos en dólares emitidos por el gobierno nacional, Bonares. La fuerte caída en el precio de los bonos de las últimas semanas está haciendo que los bancos le exijan al BCRA que mejore las garantías. Es una conversación en marcha.
A la victoria de Luis Inácio Lula da Silva en Brasil, que les dio la excusa a los inversores para seguir rematando posiciones en la Argentina, esta semana se sumó otro condimento no menor: el batacazo demócrata en las elecciones de medio término en los Estados Unidos, que el jueves generó un derrumbe de los principales indicadores de Wall Street, por temor a una mayor regulación y menor rentabilidad de empresas de tecnología e inteligencia artificial.
Localmente, el gobierno norteamericano busca mandar señales de que, pase lo que pase entre republicanos y demócratas los próximos dos años, hay un cambio geopolítico en los Estados Unidos que llegó para quedarse. Aun con un Donald Trump más débil, la atención sobre la región —sobre todo, para contener la avanzada china— seguirá siendo prioritaria. Ahora bien, lo que entra en duda es la discrecionalidad de la colaboración. “Cada día que pasa con los bonos soberanos argentinos en baja, resulta más claro que algunos grandes jugadores están apostando a que el trío Trump-Bessent-Rubio ya no tendrá margen para asistir a la Argentina, en particular con la línea de swap, después de una ola azul demócrata en las elecciones de medio término. Por eso la Argentina se convirtió en el Trump loser trade”, dice Stoeppelwerth.
El secretario del Tesoro de los Estados Unidos, Scott Bessent, insistió hace apenas un mes en que la administración Trump podría volver a ayudar a la Argentina, de ser necesario. El swap (canje de monedas, en la jerga financiera) está activo. Sin embargo, pareciera que el mercado, como con el gobierno argentino, no terminará de creerlo hasta que no suceda. La fe no abunda entre quienes tienen inversiones en la Argentina. Difícil culparlos. La realidad se ocupó de horadar su fe a lo largo de los años: nueve defaults, corralitos bancarios y cepos varios hicieron el trabajo sucio.
Quienes conocen bien las internas del Congreso norteamericano señalan que entre los legisladores demócratas también hay mucho enojo con Milei. Esta vez, su jugada a todo o nada por Donald Trump no salió como esperaba. El fenómeno barrial no tuvo el aura suficiente. “Algo que se está diciendo en estas primeras horas —apuntó una fuente— es que en todas las audiencias de control que va a hacer el nuevo Congreso, el financiamiento del Exim Bank y del DFC para la Argentina podría ser un tema. Igual, va a haber más atención puesta en Venezuela”. De todas maneras, también en el vínculo con EE.UU. hay algo que juega a favor de Milei, tanto entre demócratas como republicanos: el temor a un regreso del kirchnerismo. “Obama la pasó muy mal con Cristina Kirchner”, dicen en Washington. Uno de los grandes activos de La Libertad Avanza, no solo de cara a 2027, sigue siendo la oposición.
En este contexto, entre las grandes empresas locales, muchas de las cuales tienen proyectos del RIGI aprobados, reconocen que están desacelerando la velocidad de sus decisiones. Es el famoso wait and see (esperar y ver). Pero, además, en las áreas de banca de inversión de los bancos describen que operaciones de compraventa que estaban en marcha también se están demorando. “Los precios de los que hablábamos en julio hoy ya son bastante más bajos. Y, según la industria, hay sectores en los que es difícil poner un precio”, explicó el presidente de un banco, con la condición de no ser identificado. También las salidas a Bolsa de las empresas argentinas que habían anunciado interés en abrir su capital —casos de Genneia y de YPF Luz— quedaron postergadas sin fecha.
En la city porteña, los negocios de los agentes bursátiles se achican y se profundiza la consolidación de jugadores. Facimex adquirió esta semana la operación de Portfolio Investment. Balanz sigue, por su parte, en conversaciones para adquirir Zofingen, aunque, como sucede en otros ámbitos, las negociaciones avanzan sin prisa.
Para muchos inversores, “riesgo argentino” es una categoría en sí misma, independiente de quién gobierne o de cuántos dólares tenga el Banco Central. Quizá sea esa la herencia más pesada que recibió Milei: no la falta de reservas, sino la falta de crédito, en el sentido más literal de la palabra.
Ver nota original ↗
¿Querés un resumen rápido de esta noticia, hecho por nuestra IA?