6 pontos em comum entre as crises bancárias que abalam Brasil e Paraguai
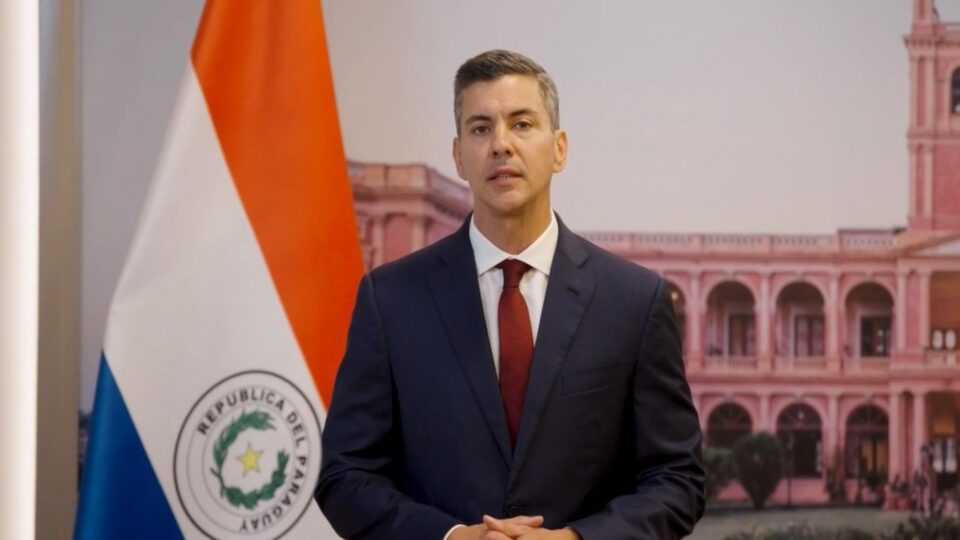
A crise do Ueno Bank, no Paraguai, provocou uma turbulência sem precedentes no país e na quinta-feira (5) levou à renúncia do presidente Santiago Peña, que enfrentava um processo de impeachment. O caso traz características similares a outro escândalo na região: o do Banco Master, no Brasil.
O Ueno Bank, que tinha cerca de 3 milhões de clientes, ou seja, quase metade da população paraguaia, teve as operações suspensas em 3 de novembro de 2026, após o Banco Central identificar que seu índice de solvência havia caído para menos da metade do mínimo exigido por lei.
A intervenção deixou correntistas sem acesso ao dinheiro e atingiu também recursos públicos: o banco concentrava aproximadamente US$ 850 milhões em depósitos de órgãos estatais, próximo de R$ 4,5 bilhões, incluindo valores do Instituto de Previdência Social paraguaio.
O escândalo ganhou dimensão política porque Peña havia sido acionista do grupo controlador do Ueno até março de 2025, o que levou a oposição a acusá-lo de conflito de interesses e de conivência com as irregularidades.
Os parlamentares também levantaram suspeitas de manipulação de regras, desvio de recursos previdenciários e omissão do Banco Central na fiscalização da instituição.
A crise se agravou com a retirada do apoio de lideranças do próprio Partido Colorado, sigla de Peña. Embora tenha apresentado uma carta de renúncia alegando preocupação com a estabilidade do país, a Câmara decidiu, por unanimidade, dar prosseguimento ao julgamento, frustrando uma possível tentativa de preservar as prerrogativas políticas do agora ex-presidente e o seu foro privilegiado.
O caso guarda semelhanças com o escândalo do Banco Master, liquidado pelo Banco Central brasileiro em 18 de novembro de 2025, embora as duas instituições não tenham necessariamente operado da mesma maneira.
Nos dois episódios, as autoridades identificaram problemas na qualidade dos ativos, operações de crédito envolvendo empresas relacionadas aos controladores e exposição de recursos públicos, além de questionamentos sobre a fiscalização bancária.
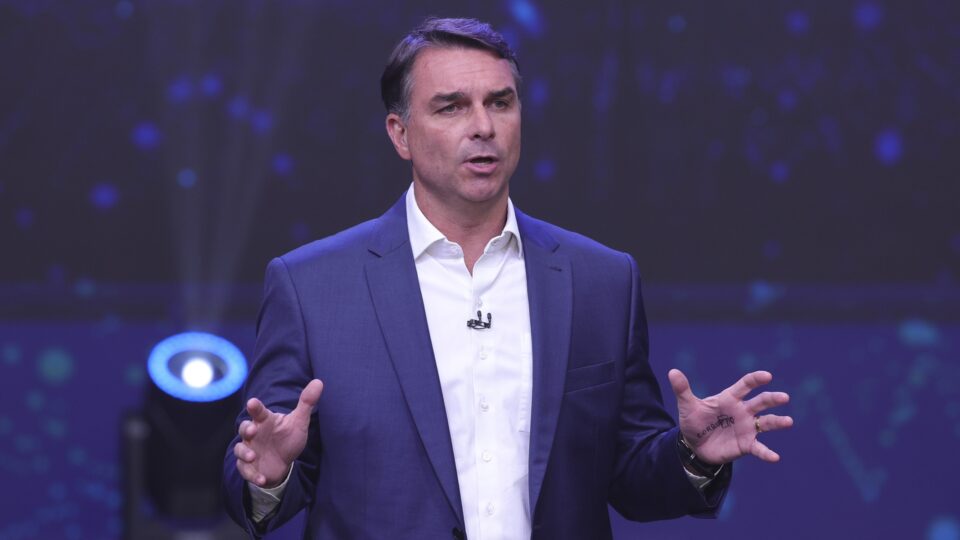
No Brasil, a liquidação do Master foi motivada por uma grave crise de liquidez, pelo comprometimento de sua situação econômico-financeira, por violações às normas do sistema financeiro, além de trazer à tona a relação não republicana do controlador, Daniel Vorcaro, com autoridades dos três poderes.
No Paraguai, a intervenção no Ueno também expôs fragilidades financeiras e colocou milhões de correntistas sob incerteza. No Brasil, o escândalo é considerado o pior do sistema financeiro da história do país.
Para especialistas, a principal convergência está nos sinais que antecederam a atuação dos órgãos reguladores, mas o desfecho administrativo dos casos é bem diferente. “Lá o presidente deixou o cargo rapidamente e o Congresso avançou em um processo de impeachment em horas. No Brasil, o caso se arrasta há um ano sem muitas consequências práticas”, alerta o constitucionalista André Marsiglia.
Ele lembra que o rombo do Master já ultrapassa R$ 50 bilhões e aponta o envolvimento de autoridades de diferentes esferas de poder, avaliando que o escândalo paraguaio revela uma dimensão semelhante de irregularidades, mas com respostas ágeis das instituições.
Mas quais são, afinal, os pontos em comum entre os dois casos e o que as investigações já identificaram sobre as operações financeiras das instituições?
1. Fiscalização e relações políticas
Os casos provocaram questionamentos à atuação de autoridades de supervisão dos bancos e proximidade entre dirigentes das instituições e figuras políticas.
No Paraguai, Carlos Carvallo, que renunciou à presidência do BC nesta semana, havia comandado o Ueno até agosto de 2023. O presidente Santiago Peña foi sócio do grupo controlador do banco até março de 2025 e se tornou alvo de pressão política e institucional desde então, levando-o à renúncia.
“O Ministério Público paraguaio pediu a abertura de investigação criminal e determinou a prisão de oito pessoas ligadas ao banco, na mesma semana tivemos a renúncia do presidente do BC e do presidente do país. No Brasil, quase tudo segue como estava”, reforça Marsiglia.
Isso porque no Brasil a investigação revelou conexões com agentes públicos e a PF ainda investiga o caso. Suspeitas recaem sobre ministros do STF, senadores e deputados, além de servidores de alto escalão do governo.
“Em ambos os casos, a proximidade entre controladores, autoridades e estruturas públicas gera questionamentos à capacidade de supervisão e a independência dos órgãos reguladores”, alerta Martins.
Uma das grandes diferenças é que no Paraguai as autoridades públicas não são protegidas pelo foro privilegiado, o que acelerou o processo de investigação e punição.
2. Operações financeiras com empresas ligadas aos controladores
Um dos aspectos mais sensíveis da crise do Ueno envolve empréstimos concedidos a empresas relacionadas ao Grupo Vázquez, conglomerado que controla o banco. O jornal ABC Color apontou coincidências entre depósitos de recursos públicos na instituição e desembolsos de empréstimos a empresas vinculadas ao grupo. As operações envolveriam ao menos três grupos.
Empréstimos teriam sido concedidos sem garantias e acima dos limites. Em setembro de 2025 o banco liberou quase US$ 40 milhões para três empresas do conglomerado. No mesmo período, houve aumento de depósitos do Instituto de Previdência Social paraguaio e de outros órgãos públicos, além de transferências posteriores dos recursos para outras empresas do grupo.
No Master, a PF identificou uma estrutura com carteiras de crédito vendidas ao Banco de Brasília (BRB). O BRB transferiu cerca de R$ 17 bilhões ao Master na aquisição. Desse total, aproximadamente R$ 12,2 bilhões corresponderiam a títulos sem lastro de créditos consignados que não existiriam. A investigação aponta empresa descrita como de fachada envolvida na produção e circulação desses créditos.
“Nos dois episódios a relação entre instituições financeiras e empresas conectadas a seus controladores está no centro das apurações. Isso é um ponto muito próximo entre os casos”, avalia a economista Regina Martins.
Para o constitucionalista Alessandro Chiarottino, muito se observa das convergências entre os casos, mas ele alerta para uma distinção importante. “Vendo que poderia causar um colapso ainda maior, o presidente renunciou. No Brasil temos uma série de autoridades aparentemente envolvidas com o Master e segue tudo como estava”, descreve.
3. Exposição a dinheiro público e recursos previdenciários
Outro ponto de aproximação entre Master e o banco paraguaio são recursos públicos nas operações. O Ueno administrava bilhões do Estado e fundos públicos, como previdências.
Esse montante representava cerca de 29% dos depósitos da instituição em junho. Entre eles estava o Instituto de Previdência Social (IPS), responsável pelo sistema previdenciário paraguaio. O Master atingiu fundos de aposentadoria de servidores públicos de cerca de cem estados e municípios. O banco administrava bilhões de reais desses fundos.
“Os recursos previdenciários são casos sensíveis. No Paraguai, o problema envolve depósitos diretamente no banco. No Brasil há aplicações de institutos que administram recursos destinados ao pagamento de aposentadorias e pensões de servidores na casa dos bilhões”, lembra o economista Rui São Pedro.
Ele afirma que as modalidades são diferentes, mas colocam dinheiro de interesse coletivo no centro da crise e sem nenhuma garantia de cobertura.
“Os dois casos geram um alerta a nosso sistema financeiro em toda a América do Sul”, completa Chiarottino.
4. Crescimento acelerado do Master e do Ueno e expansão no mercado
O Ueno passou rapidamente de uma fintech para um banco de médio porte com quase metade dos paraguaios com contas nele. O banco se tornou o maior emissor de cartões de crédito do país. Ele administrava 1,1 milhão de cartões até setembro. “O crescimento foi acompanhado pela suposta ampliação da captação de recursos públicos e pela entrada no mercado internacional de títulos de dívida. O que não se sustentou”, comenta o economista.
O Master também ampliou sua atuação com a captação de recursos e a oferta de produtos de investimento, mas a crise de liquidez levou a instituição a buscar alternativas para manter operações, entre elas a venda de carteiras de crédito ao BRB. A tentativa de aquisição do banco pelo BRB não recebeu autorização do Banco Central, que decretou a liquidação extrajudicial do conglomerado e foi desse ponto que avançaram as investigações no caso Master.
“O crescimento rápido não caracteriza irregularidade, mas o problema aparece quando a expansão não é acompanhada por capital suficiente, qualidade dos ativos, controles internos e capacidade de administrar os riscos assumidos”, avalia Regina Martins. No Paraguai, o Banco Central identificou que ajustes nos balanços levaram o índice de solvência do Ueno a ficar abaixo de 50% do mínimo exigido com dados maquiados.
5. Deterioração da situação financeira e ativos
A fragilidade patrimonial é outro elemento comum. No Ueno, o procedimento de liquidação (fechamento do banco) foi iniciado depois que o BC identificou insuficiência no índice de solvência, informando que os “ajustes” nos demonstrativos financeiros revelaram uma situação duvidosa.
Auditores verificam a posição patrimonial da instituição. “Além do presidente, resta saber se lá também existiu uma rede de apoio que ajudou a estrutura crescer e se transformar”, avalia Chiarottino.
No Master, o BC justificou a liquidação pela crise de liquidez e comprometimento da situação econômico-financeira. O BC identificou inconsistências nas carteiras de crédito, concluindo que os ativos das operações não tinham sustentação. “No caso brasileiro, a investigação revelou uma dimensão bilionária das operações consideradas suspeitas. No Paraguai, a extensão total dos problemas do Ueno ainda depende da verificação dos ativos, dos passivos e das operações realizadas pela instituição”, segue Marsiglia.
6. Consequências e prejuízos para investidores
As consequências para clientes e investidores aproximam os episódios. No Paraguai, clientes encontraram agências fechadas e seguem sem acesso aos recursos depositados. Entre eles estavam aposentados que recebem benefícios públicos na instituição.
O BC informou que o Fundo de Garantia de Depósitos cobre até 75 salários mínimos mensais por depositante e por instituição, limite equivalente a 228,3 milhões de guaranis, cerca de R$ 200 mil. Valores acima dependem de decisões administrativas e judiciais futuras. “Isso significa que quem tinha investido mais vai para uma imensa fila de credores sem previsão de receber. O grande impacto são as previdências que não costumam ser cobertas por esses Fundos”, segue Regina Martins.
No Brasil o FGC também não cobre todos os investimentos como letras financeiras e previdência. No caso Master, correntistas tiveram o direito de ser ressarcidos em até R$ 250 mil em algumas modalidades de investimentos. Por isso, agora parte dos investidores e dos fundos previdenciários depende da recuperação dos ativos e dos desdobramentos da liquidação para receberem seu dinheiro de volta.
Dimensão das perdas com Ueno ainda é desconhecida
A crise do Ueno abre uma frente de preocupação para brasileiros que vivem, trabalham, empreendem ou investem no Paraguai. A presença brasileira no país vizinho cresceu, assim como a participação do capital brasileiro na economia local.
Dados da Direção Nacional de Migrações paraguaia indicam que o país concedeu 23.526 residências a brasileiros em 2025, o maior número entre as nacionalidades. Em 2026, até 27 de outubro, as solicitações de residência temporária e permanente feitas por brasileiros somavam 13.461.
A importância econômica do Brasil também aparece nos dados do BC paraguaio. O país é a principal origem do investimento direto estrangeiro no Paraguai, com posição de US$ 2,191 bilhões (cerca de R$ 12 bilhões) ao fim de 2025, equivalente a aproximadamente 15% do total.
Isso amplia, segundo analistas, o universo de pessoas e empresas expostos à crise.
Especialistas avaliam que a crise do Ueno não deve ser tratada apenas como um problema bancário. Assim como no Master, a deterioração da instituição vai além de seus controladores atingindo a economia: correntistas, investidores, fundos previdenciários e empresas que dependem de seus serviços.
Ver nota original ↗
¿Querés un resumen rápido de esta noticia, hecho por nuestra IA?