Avanza ley contra propietarios: Mamdani celebra fallo por cobro de impuestos a millonarios en Nueva York

El alcalde Zohran Mamdani celebró el miércoles 4 de noviembre un fallo de una corte de apelaciones estatal que permite continuar con la implementación del impuesto a viviendas de lujo en Nueva York. El tribunal revirtió una decisión de septiembre que había cuestionado el procedimiento municipal para aplicar el recargo a determinadas propiedades utilizadas como segundas residencias. La resolución permite avanzar con el cobro, aunque siguen pendientes otras demandas contra la norma.
Qué resolvió la Justicia sobre el impuesto a segundas viviendas
El litigio se concentró en el mecanismo de implementación. Un juez de Staten Island había considerado que la ciudad trasladó indebidamente a los propietarios la obligación de acreditar su residencia y cuestionó la publicación de una lista de unas 900.000 propiedades con información de sus dueños.
Los demandantes cuestionaron el alcance de esa interpretación. Su abogado, Randy Mastro, sostuvo que el tribunal evitó pronunciarse sobre el fondo del caso; Benjamin Williams, del estudio Rosenberg & Estis, explicó que la decisión trató sobre quién puede demandar.
Qué propietarios deben pagar el recargo en Nueva York
La ley entró en vigor el 28 de mayo de 2026, según el Departamento de Finanzas municipal. Su alcance depende del valor del inmueble, de su categoría y de su utilización como residencia principal; tener una propiedad incluida en el registro público complementario, por sí solo, tampoco determina una obligación de pago.
Para los ejercicios fiscales 2026-2027 y 2027-2028, la tabla oficial establece un umbral de US$5 millones para casas de una a tres familias y de US$1 millón para unidades en condominios y cooperativas. Las tasas respectivas van del 0,8% al 1,3% y del 4% al 6,5%, sobre valores determinados por el organismo.
La diferencia responde a las reglas de valuación: El Departamento de Finanzas explica que un departamento tasado por el organismo en US$1 millón generalmente resulta comparable, bajo la legislación estatal, con una casa valuada en US$5 millones. Estos importes deben distinguirse del precio de compraventa.
Qué exenciones existen y cuándo llegará el cobro
Para los propietarios e inquilinos hispanos, la distinción relevante es el uso efectivo del inmueble. El recargo generalmente queda excluido cuando allí reside habitualmente el dueño, un inquilino, un subinquilino o un familiar inmediato del propietario. También contempla determinadas situaciones de sociedades y fideicomisos.
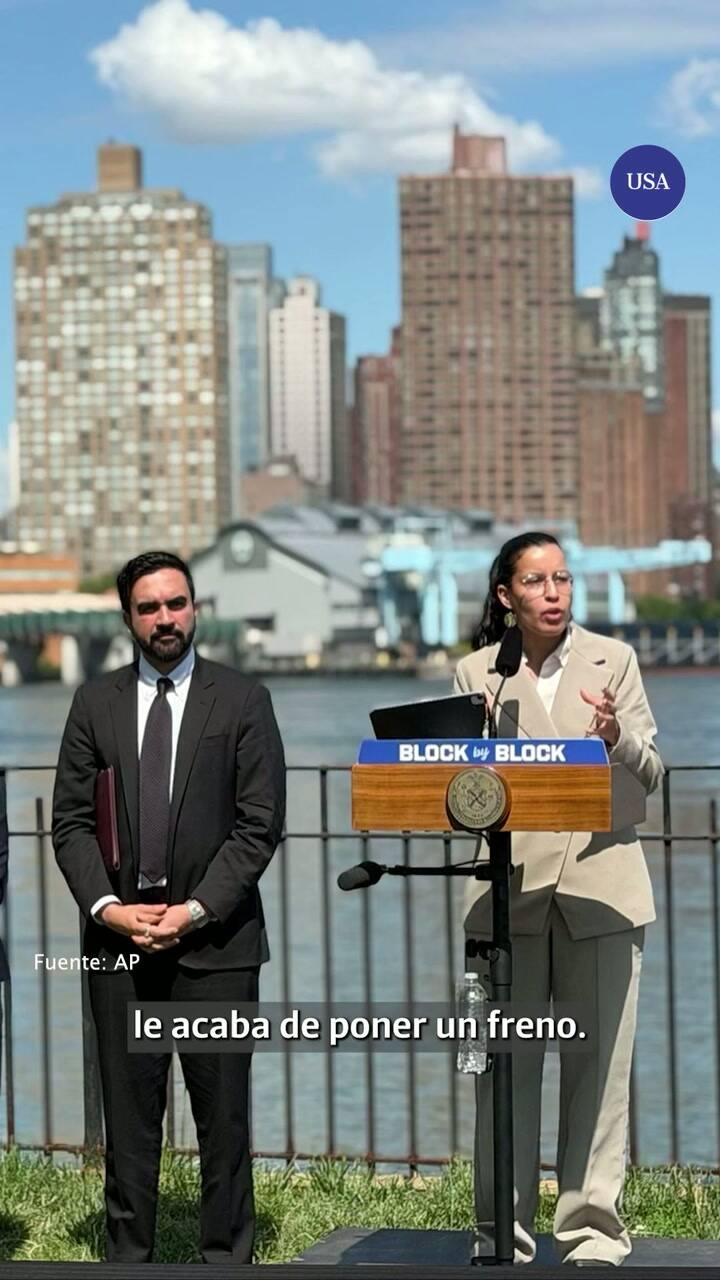
La ciudad financió 13 puestos adicionales en Finanzas y otros 11 en la oficina de apelaciones tributarias para administrar el sistema, según la alcaldía. Mientras las otras demandas continuarán en diciembre.
Este contenido fue producido por un equipo de LA NACION con la asistencia de la IA.
Ver nota original ↗
¿Querés un resumen rápido de esta noticia, hecho por nuestra IA?