IAdicción: los riesgos de pedirle consejos económicos y financieros a ChatGPT
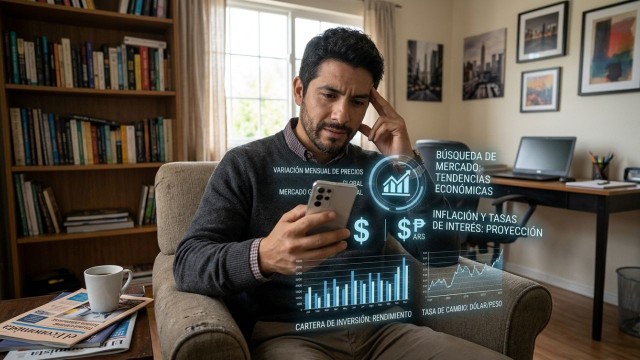
Llegó fin de mes, el sueldo no alcanza y hay tres cuotas de la tarjeta sin pagar. En lugar de llamar a un contador o ir al banco, algunos argentinos -especialmente jóvenes- ya abren ChatGPT y escriben: "¿Cómo hago para llegar a fin de mes?". La respuesta llega en segundos: organizada, segura, con bullets y hasta un plan de ahorro. El problema es que esa respuesta no sabe cuánto costó el kilo de pan esta semana, ni qué tasa está cobrando el banco hoy.
Puede considerarse un nuevo caso de IAdicción, que es el término que especialistas consultados por iProfesional utilizan para referirse a una nueva dependencia: personas que delegan sistemáticamente en ChatGPT u otras IA sus decisiones, consultas, búsquedas de información e incluso opiniones. Antes de consultar a un profesional, la primera respuesta la da un chatbot. Rápida, segura en apariencia, y no siempre correcta.
En el terreno de las finanzas personales, esta conducta tiene consecuencias concretas. Quienes ya usan la IA para decidir si pagar el mínimo de la tarjeta o refinanciar una deuda están tomando decisiones con una herramienta que, si no se configura bien, opera con datos desactualizados y sin conocer nada de la situación particular de quien pregunta.
El fenómeno tiene escala. Según datos relevados por Mariela Mociulsky, especialista en comportamiento del consumidor y directora de Trendsity, siete de cada diez argentinos ya usan herramientas de IA para organizar sus finanzas o expresan interés en hacerlo. Un 81% cree que esta tecnología transformará radicalmente la forma en que las personas gestionan su economía.
Para Mociulsky, la razón es tanto práctica como emocional: "Las herramientas que ofrece la IA calman la ansiedad del que consulta, porque brindan alternativas rápidas y prácticas. La interacción con una IA se vive como un espacio neutral. No juzga, no critica los errores ni los hábitos con el dinero". Esa combinación -disponibilidad inmediata y ausencia de juicio- hace que la consulta al chatbot sea el primer paso antes que la llamada al contador.
Por qué ChatGPT falla al dar consejos financieros en Argentina
Mariano Gorodisch, periodista especializado en finanzas y consumo y creador del personaje "Economan", lo dice sin rodeos: "Yo no soy muy del ChatGPT ni de la IA para buscar precios, porque tiene errores". Y agrega que lo mismo ocurre cuando alguien intenta chequear datos financieros: la herramienta puede fallar.
El diagnóstico de Natalia Motyl, economista y docente universitaria, es más estructural. Argentina es una economía extremadamente volátil, donde la incertidumbre electoral, las expectativas de devaluación, la dolarización de carteras y los cambios abruptos en las reglas de juego pueden modificar completamente una decisión financiera de un mes al otro.
ChatGPT puede brindar recomendaciones sobre ahorro, inversiones o administración de deudas, pero el problema aparece cuando esas recomendaciones no contemplan el contexto argentino. Una sugerencia genérica de invertir en bonos puede ser desacertada si no considera un escenario de dolarización o incertidumbre política. Además, si no se le especifican las fuentes, la IA puede recurrir a proyecciones oficiales sin contrastarlas con consultoras privadas, introduciendo sesgos en los escenarios que construye.
A eso se suma otro riesgo técnico: las alucinaciones. ChatGPT puede inventar tasas, citar normativas que no existen o presentar datos desactualizados con la misma confianza con la que daría información correcta. Y lo más peligroso es que muchas veces el usuario no tiene las herramientas para detectar esos errores.
Cuál es el error más común al pedirle a la IA que ayude a manejar deudas
El error de raíz es pedirle consejo a la IA sin darle información. Motyl describe el escenario típico: alguien con deudas le pregunta a ChatGPT qué hacer, pero no le dice cuánto gana, cuánto debe, a qué tasa, cuánto puede pagar por mes ni qué pasaría si pierde el trabajo.
Para que la IA pueda asesorar sobre una deuda necesita, como mínimo, el flujo de ingresos y egresos, el costo financiero total de cada alternativa y los posibles escenarios de pérdida de ingresos o aumento de gastos. Sin esa información, genera recomendaciones que suenan razonables pero están completamente desconectadas de la realidad financiera de esa persona.
El caso de la tarjeta de crédito es el más común y el más riesgoso. Pagar el mínimo no significa resolver la deuda: puede implicar acumular intereses mes a mes y comprometer una proporción cada vez mayor de los ingresos futuros. Sin embargo, si la IA no conoce la tasa actual del banco, el saldo real y los ingresos del usuario, cualquier recomendación que dé -sea pagar el mínimo o refinanciar- es una apuesta a ciegas.
¿La IA genera una falsa sensación de control sobre las finanzas?
Sí, y este es quizás el riesgo más subestimado. La IA no da respuestas tentativas: da planes. Bullets ordenados, porcentajes, proyecciones a 6 meses. Esa estructura genera una sensación de seguridad que puede llevar a una persona a creer que está tomando una decisión financiera óptima simplemente porque ChatGPT se la recomendó.
Motyl advierte que este efecto es especialmente pronunciado entre quienes no tienen formación financiera. Son los más vulnerables a seguir un plan de ahorro o de pago de deudas que parece sólido pero está construido sobre datos incorrectos o genéricos.
Mociulsky coincide con ese diagnóstico y lo precisa con una categoría propia: "La IA genera lo que se conoce como una falsa ilusión de control". Un asistente virtual organiza los datos de manera ordenada, pero no puede adelantar imprevistos macroeconómicos profundos ni devaluaciones. El usuario ve un plan prolijo y siente que tiene el control, cuando en realidad está mirando un mapa que no incluye el territorio real.
Gorodisch, desde su experiencia cubriendo consumo, señala algo similar con los precios. Cuando un consumidor cree que está informado porque consultó a la IA, baja la guardia: deja de comparar, de negociar, de aplicar lo que él llama "la ley de los tres presupuestos". La IA no reemplaza al ojo crítico del comprador; lo adormece.
Cómo usar ChatGPT correctamente para tomar decisiones financieras
Tanto Gorodisch como Motyl coinciden en que el problema no es la herramienta, sino cómo se usa. Y los dos apuntan en la misma dirección: la IA funciona cuando se la alimenta bien y se verifican sus respuestas.
Motyl propone construir un "asistente financiero personal" en lugar de hacer preguntas genéricas. Eso implica trabajar con un prompt detallado donde se establezca claramente el rol de la IA, las fuentes que debe usar, los datos financieros personales que necesita analizar y los escenarios macroeconómicos que debe contemplar: inflación creciente, devaluación, tasas altas o bajas.
También recomienda indicarle explícitamente que no invente información cuando no dispone de datos suficientes, que contraste proyecciones oficiales con las de consultoras privadas y que distinga entre datos observados, pronósticos y declaraciones políticas. "La calidad de sus respuestas depende tanto de la información disponible como de nuestra capacidad para formular las preguntas correctas y verificar los resultados", resume.
Gorodisch, más pragmático, aplica la misma lógica que usa en el súper: comparar antes de decidir. "Nunca comprar nada con apuro. Lo mejor siempre es planificar". En finanzas, eso significa no ejecutar ningún plan que dé la IA sin antes validarlo con una fuente humana que conozca el contexto real.
El límite real de la inteligencia artificial en las finanzas personales
La IAdicción financiera tiene un costo concreto: decisiones tomadas con información incompleta, en un contexto que la IA no comprende del todo. En Argentina, donde las reglas cambian cada semana y la inflación erosiona cualquier plan a largo plazo, delegar en un chatbot la decisión de cómo manejar las deudas es apostar con cartas que no son las propias
La IA puede ser una herramienta poderosa para ordenar las finanzas personales, pero solo si quien la usa sabe qué preguntar, verifica lo que recibe y entiende que ningún plan financiero es válido sin los datos reales de su situación. El primer paso no es abrir ChatGPT: es saber cuánto entra, cuánto sale y cuánto cuesta cada deuda. Todo lo demás viene después.
Para Mociulsky, la clave está en entender el rol que le corresponde a cada herramienta: "No se trata de un reemplazo sino de un complemento operativo. La IA puede ayudar con la organización diaria de gastos e ingresos, pero nunca puede reemplazar la visión estratégica a largo plazo, la contención emocional en momentos de crisis, ni la responsabilidad legal que asume un asesor humano". La IA como primer filtro, no como última palabra.
Ver nota original ↗
¿Querés un resumen rápido de esta noticia, hecho por nuestra IA?