La paradoja de la invisibilidad: Por qué la IA es el verdadero puente hacia la inclusión financiera
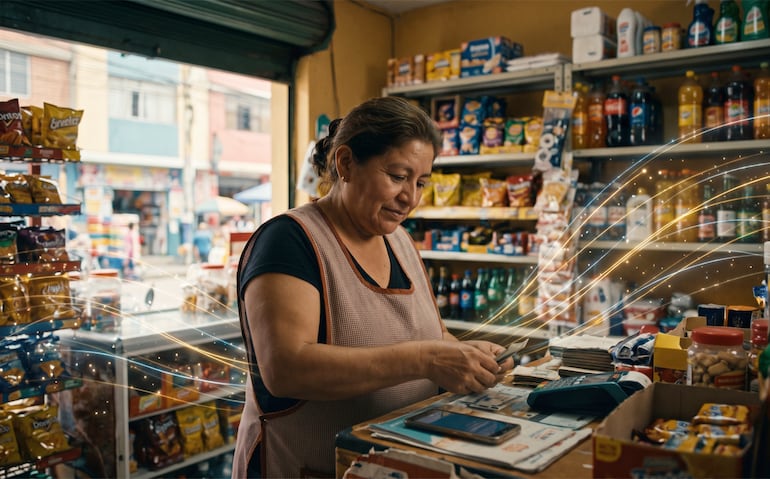
América Latina es una región de emprendedores incansables. Todos los días, millones de personas y dueños de pequeñas empresas producen, venden, cobran y reinvierten en la economía real. Sin embargo, cuando buscan capital para expandirse, se topan con un muro institucional y una respuesta paralizante: para el sistema financiero tradicional, simplemente no existen.
Durante mis más de veinte años trabajando en el ecosistema del crédito, los datos y la regulación, he visto cómo la industria financiera se esforzó por construir un sistema cada vez más seguro. Y lo logramos. Pero es momento de admitir una dura realidad del mercado: mientras hacíamos al sistema más seguro, también lo estábamos haciendo más ciego.
Durante casi un siglo, el modelo global de evaluación de riesgo se basó en una lógica impecable pero excluyente: mirar el pasado financiero para predecir el comportamiento futuro. Si alguien pagó antes, probablemente pagará otra vez. Pero este razonamiento esconde una trampa estructural: ¿cómo demuestra que merece confianza alguien que nunca recibió una primera oportunidad? Así nació una paradoja que hoy mantiene a millones de latinoamericanos en la informalidad: no tienen acceso al crédito porque nunca lo han tenido.
Durante mucho tiempo, el mercado asumió que estas personas representaban un riesgo inasumible. Nos equivocamos. No eran invisibles porque carecieran de capacidad o voluntad de pago; eran invisibles porque las instituciones no tenían suficiente luz para verlas.
Es aquí donde la Inteligencia Artificial (IA) y la analítica predictiva avanzada cambian las reglas del juego. Cuando Galileo apuntó su telescopio al cielo, no creó nuevas estrellas; simplemente hizo visible lo que siempre había estado allí. De la misma manera, la Inteligencia Artificial aplicada a las finanzas no inventa personas confiables; descubre personas que siempre lo fueron.
Al analizar modelos de datos alternativos —el pago puntual de servicios, la estabilidad de ingresos o el crecimiento sostenido de un pequeño negocio— la tecnología actual nos permite encontrar señales de confianza que antes eran imperceptibles. Esto no hace mejores a los solicitantes, simplemente permite que el ecosistema financiero los vea con claridad y justicia.
Desde el ámbito legal y corporativo, participo constantemente en debates sobre los riesgos de la Inteligencia Artificial y la privacidad de la información, y es imperativo que tengamos esas discusiones. Sin embargo, hay una pregunta fundamental que los reguladores y líderes de la industria casi nunca nos hacemos: ¿Cuál es el costo socioeconómico de no usar Inteligencia Artificial? ¿Cuántas pymes y familias siguen perdiendo oportunidades de desarrollo mientras nosotros pausamos la innovación?
Solemos escuchar que la regla de oro de la privacidad es no compartir nuestros datos. Sin embargo, muchos de nosotros cedemos diariamente información íntima sobre nuestra salud, ubicación y hábitos a dispositivos móviles y relojes inteligentes. Lo hacemos porque confiamos en la empresa, entendemos el uso de esa información y recibimos un valor enorme a cambio.
El verdadero debate ético y regulatorio del siglo XXI no debería reducirse a una negativa rotunda sobre compartir datos. El debate central es garantizar que las personas tengan el poder y la confianza para decidir cuándo compartir su información a cambio de acceder a una oportunidad financiera que puede cambiarles la vida.
La transformación tecnológica de América Latina y la adopción de infraestructuras en la Nube no se tratan únicamente de algoritmos, de prevención de fraude o de eficiencia operativa. Se tratan de empoderamiento ciudadano.
El verdadero progreso nunca consistió en construir máquinas más inteligentes, sino en utilizar esa inteligencia para construir sociedades capaces de ver a más personas. Democratizar el acceso a la información y utilizar la IA explicable con estándares éticos globales es el único camino para garantizar que el acceso al crédito no se limite a unos pocos y se convierta en lo que siempre debió ser: una herramienta para la dignidad y el desarrollo.
*Vicepresidente de Asuntos Legales y Reputación de Equifax para latinoamérica.
Ver nota original ↗
¿Querés un resumen rápido de esta noticia, hecho por nuestra IA?