PT apresenta pacote para tributar LCIs, LCAs e grandes fortunas e taxar em 15% lucros e dividendos
A bancada do PT protocolou nesta sexta-feira (13) quatro projetos de lei (PLs) na Câmara dos Deputados com propostas para ampliar a tributação sobre grandes patrimônios, investimentos financeiros, lucros e dividendos.
Embora os parlamentares apresentem como justificativa às propostas ampliar as receitas do governo, nenhuma das quatro matérias apresenta estimativas de impacto fiscal ou projeções de quanto poderia acrescentar à arrecadação federal.
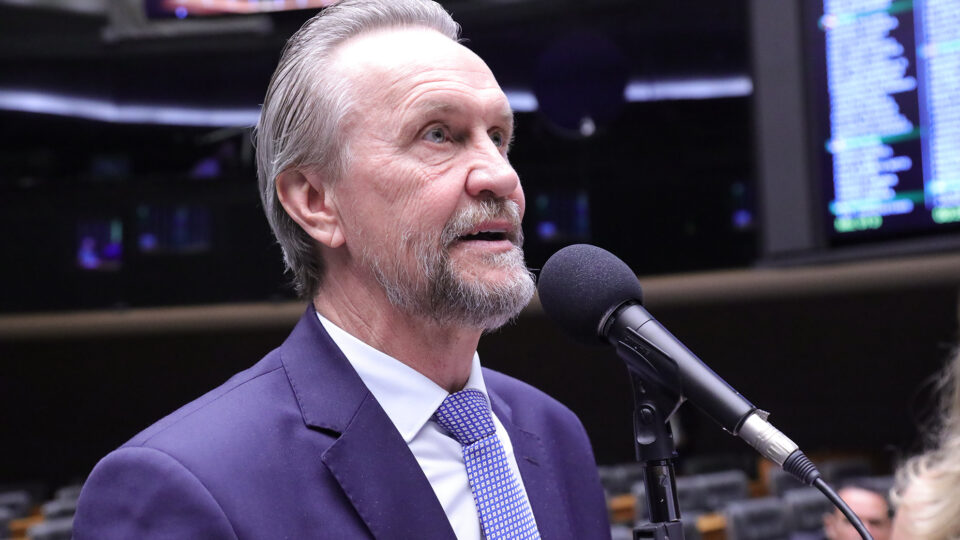
Os projetos têm como primeiro signatário o deputado Pedro Uczai (PT-SC), líder da Federação Brasil da Esperança na Câmara, e contam com a adesão de mais de 80 parlamentares do PT, PSOL, PCdoB e PV, partidos de esquerda que compõem a base do governo.
O conjunto inclui a criação do Imposto sobre Grandes Fortunas (IGF), com alíquotas de até 3% sobre patrimônios líquidos superiores a R$ 200 milhões, a cobrança de Imposto de Renda sobre aplicações financeiras atualmente isentas, como LCIs e LCAs, a ampliação da tributação sobre lucros e dividendos distribuídos a pessoas físicas e o aumento do imposto incidente sobre juros sobre capital próprio (JCP).
A apresentação das propostas ocorre em meio às discussões sobre o ajuste fiscal do governo Luiz Inácio Lula da Silva (PT). Parlamentares de esquerda defendem que o esforço para equilibrar as contas públicas também alcance os contribuintes de maior renda e patrimônio, em vez de se concentrar em medidas de contenção de despesas e restrições orçamentárias.
Imposto anual de até 3% sobre grandes fortunas
O PL 5.852/2026 propõe regulamentar o Imposto sobre Grandes Fortunas, previsto na Constituição Federal de 1988, mas até hoje ainda não regulamentado.
Conforme a proposta, a cobrança seria anual e incidiria sobre o patrimônio líquido de pessoas físicas superior a R$ 15 milhões, considerando a dedução de dívidas e outros ônus reais. O limite seria corrigido anualmente pela inflação, medida pelo Índice Nacional de Preços ao Consumidor Amplo (IPCA).
A proposta estabelece quatro faixas de tributação progressiva a depender do patrimônio:
- Entre R$ 15 milhões e R$ 30 milhões: alíquota de 0,7%;
- Entre R$ 30 milhões e R$ 70 milhões: 1%;
- Entre R$ 70 milhões e R$ 200 milhões: 2%;
- Acima de R$ 200 milhões: 3%.
O texto prevê parcelas a deduzir para o cálculo do imposto nas faixas superiores, de forma a preservar a progressividade da cobrança.
A arrecadação seria destinada ao Fundo de Combate e Erradicação da Pobreza, que financia ações relacionadas à nutrição, habitação, saúde, educação e apoio à renda de famílias em situação de vulnerabilidade.
A proposta permite descontar do imposto devido valores pagos de Imposto sobre a Propriedade Territorial Rural (ITR), Imposto sobre a Propriedade de Veículos Automotores (IPVA) e Imposto Predial e Territorial Urbano (IPTU), desde que relativos aos bens considerados na apuração do patrimônio.
Tributação 7,5% sobre LCI, LCA e outros investimentos hoje isentos
O segundo projeto, PL 5.853/2026, propõe instituir uma alíquota de 7,5% de Imposto de Renda Retido na Fonte sobre os rendimentos de uma série de aplicações financeiras que atualmente contam com isenção para pessoas físicas.
Entre os investimentos atingidos estão Letras de Crédito Imobiliário (LCI), Letras de Crédito do Agronegócio (LCA), Certificados de Recebíveis Imobiliários (CRI), Certificados de Recebíveis do Agronegócio (CRA), Letras Imobiliárias Garantidas (LIG) e Letras de Crédito do Desenvolvimento (LCD).
O projeto também alcança as debêntures incentivadas, utilizadas para financiar projetos de infraestrutura, e determinadas operações com Cédulas de Produto Rural (CPR).
A tributação de 7,5% incidiria sobre os rendimentos no pagamento de juros, amortização, resgate, liquidação ou venda dos títulos, conforme a natureza da operação.
Atualmente, esses investimentos oferecem isenção de Imposto de Renda para pessoas físicas como forma de estimular o financiamento de setores considerados estratégicos, como o agronegócio, o mercado imobiliário e a infraestrutura.
Pelo projeto, a retenção seria definitiva para pessoas físicas, sem possibilidade de compensação de perdas com outras aplicações na declaração anual do Imposto de Renda. Para empresas, o tratamento dependeria do regime tributário adotado.
Na justificativa, os autores argumentam que o tratamento diferenciado entre aplicações financeiras produz distorções na alocação de recursos e reduz a neutralidade do sistema tributário. A cobrança, segundo eles, contribuiria para ampliar a arrecadação e aproximar o tratamento dado aos diferentes tipos de rendimento financeiro.
Aumento do IR sobre lucros e dividendos para 15% e fim da isenção até R$ 50 mil mensais
Já o PL 5.854/2026 estabelece uma alíquota de 15% de Imposto de Renda Retido na Fonte sobre lucros e dividendos distribuídos por empresas a pessoas físicas. A principal mudança em relação à legislação atual seria a eliminação do limite mínimo de R$ 50 mil mensais para a incidência do imposto.
Desde 1º de janeiro deste ano, a Lei 15.270/2025 passou a determinar a retenção de 10% sobre o valor total de lucros e dividendos pagos por uma mesma empresa a uma mesma pessoa física residente no Brasil quando as distribuições ultrapassam R$ 50 mil no mês.
Pela proposta dos deputados, a cobrança de 15% passaria a valer independentemente do montante distribuído, da participação societária do beneficiário e da quantidade de pagamentos realizados no período.
O texto prevê que a retenção na fonte funcione como antecipação do imposto devido pelo contribuinte, com possibilidade de compensação na declaração anual. Também estabelece mecanismos para impedir o fracionamento de pagamentos com o objetivo de evitar a tributação.
As distribuições de lucros entre pessoas jurídicas domiciliadas no Brasil continuariam fora da incidência, desde que não sejam utilizadas estruturas destinadas a transferir os valores a pessoas físicas para escapar da cobrança.
O projeto também prevê a incidência de 15% sobre lucros e dividendos remetidos ao exterior, ressalvadas as disposições de tratados internacionais para evitar a bitributação.
Aumento do imposto sobre juros sobre capital próprio
O quarto projeto, PL 5.855/2026, propõe elevar de 17,5% para 20% a alíquota do Imposto de Renda Retido na Fonte sobre os juros sobre capital próprio (JCP).
O JCP é uma modalidade de remuneração de acionistas e sócios que permite às empresas deduzir os valores pagos da base de cálculo do Imposto de Renda da Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL), observadas as condições previstas na legislação.
A tributação dos rendimentos recebidos pelos beneficiários passou de 15% para 17,5% em janeiro de 2026, conforme mudanças introduzidas pela legislação tributária. Caso o projeto seja aprovado, a alíquota subiria mais 2,5 pontos porcentuais.
A medida aumentaria a carga tributária sobre essa modalidade de remuneração, utilizada principalmente por companhias abertas e empresas de maior porte.
Projetos surgem em meio à discussão sobre ajuste fiscal
A apresentação das propostas ocorre em um momento de divergências na base governista sobre a estratégia de ajuste das contas públicas.
O Senado aprovou na quinta-feira (12) um projeto de ajuste fiscal articulado pelo líder do governo na Casa, senador Jaques Wagner (PT-BA). A proposta busca ampliar o espaço fiscal e reduzir despesas, mas recebeu críticas de parlamentares de esquerda preocupados com os efeitos das medidas sobre o financiamento de políticas públicas.
Nesse contexto, os projetos apresentados pela bancada governista na Câmara representam uma tentativa de colocar a ampliação da arrecadação e a tributação dos rendimentos do capital entre as alternativas para o reequilíbrio das contas públicas.
Na sexta (13), em entrevista ao SBT News, Pedro Uczai (PT-SC) defendeu que o esforço fiscal também alcance os contribuintes mais ricos e afirmou que as medidas em discussão seriam insuficientes diante dos desafios das contas públicas.
Ver nota original ↗
¿Querés un resumen rápido de esta noticia, hecho por nuestra IA?