Luego de que el IMSS puso fin al esquema de la Modalidad 40 que permitía a extrabajadores cotizar con montos elevados para inflar su pensión bajo la Ley 73, los trabajadores que planeaban jubilarse con hasta 25 UMAs (61 mil 500 pesos mensuales) se toparán con la eliminación de pagos retroactivos y el nuevo límite de cotización basado en su último salario real
A casi un mes de que entraran en vigor las nuevas disposiciones del Instituto Mexicano del Seguro Social (IMSS) sobre la llamada Modalidad 40, miles de trabajadores pertenecientes a la generación de la Ley 73 han tenido que rehacer las cuentas de su retiro.
La estrategia financiera más utilizada en México para multiplicar el monto de la jubilación —que consistía en darse de baja de un empleo con sueldo modesto para después cotizar por cuenta propia al tope máximo legal— quedó frenada para las nuevas solicitudes tras las reglas que comenzaron a aplicarse el pasado 22 de octubre de 2026.
La medida quedó oficializada mediante el acuerdo ACDO.AS2.HCT.101026/302.P.DG, aprobado por el H. Consejo Técnico del IMSS y publicado en el Diario Oficial de la Federación (DOF)el 21 de octubre. Con este ajuste normativo, el instituto cerró la posibilidad de elegir libremente un salario de hasta 25 Unidades de Medida y Actualización (UMAs) al momento de inscribirse, fijando como nuevo techo el último salario base que tuvo el trabajador con su patrón más el equivalente a una sola UMA adicional.
Aunque en redes sociales circularon versiones sobre una supuesta cancelación total del programa, el Instituto Mexicano del Seguro Social aclaró que la Continuación Voluntaria en el Régimen Obligatorio sigue vigente.
Sin embargo, las condiciones para quienes buscan ingresar a partir de este cierre de 2026 transforman de raíz el alcance de las pensiones a las que puede aspirar un asegurado sin un historial salarial elevado.
¿Cómo funcionaba la Modalidad 40 del IMSS y por qué permitía pensiones de más de 60 mil pesos?
La Modalidad 40 es un derecho establecido en el artículo 218 de la Ley del Seguro Social (LSS) diseñado para que las personas que causaron baja del régimen obligatorio —es decir, que dejaron de cotizar con un patrón— puedan seguir realizando aportaciones de su propio bolsillo con dos objetivos centrales: sumar semanas de cotización y mejorar el promedio salarial con el que se calcula su pensión.
Para los trabajadores que comenzaron a cotizar en el IMSS antes del 1 de julio de 1997 (conocidos como régimen de la Ley 73), el monto de su jubilación depende directamente de dos factores: el total de semanas acumuladas más allá de las 500 mínimas requeridas y el salario promedio de las últimas 250 semanas cotizadas (aproximadamente los últimos cinco años de vida laboral).
Hasta el pasado 21 de octubre, la normativa permitía que un trabajador se inscribiera en la Modalidad 40 con un salario igual o superior al último que tuvo registrado, teniendo como único límite el tope máximo del artículo 28 de la ley: 25 UMAs diarias, cifra que en 2026 equivale a 2 mil 932.75 pesos diarios (unos 89 mil 155 pesos mensuales de base salarial). Gracias a esa regla, una persona que durante décadas ganó cerca del salario mínimo podía invertir sus ahorros durante sus últimos años previos a los 60 de edad y alcanzar pensiones vitalicias de 61 mil 500 pesos mensuales o incluso superiores si contaba con cerca de 2 mil semanas cotizadas.
Te puede interesar: Detectan fraude en la Modalidad 40 del IMSS que prometía pensiones de hasta 70 mil pesos mensuales a través de financieras y empresas fantasma
¿Cuáles son los cambios exactos y qué dice la ley tras el acuerdo del DOF en 2026?
El análisis de los puntos aprobados por el Consejo Técnico del IMSS permite separar los mitos de las reglas que hoy operan en las plataformas del instituto:
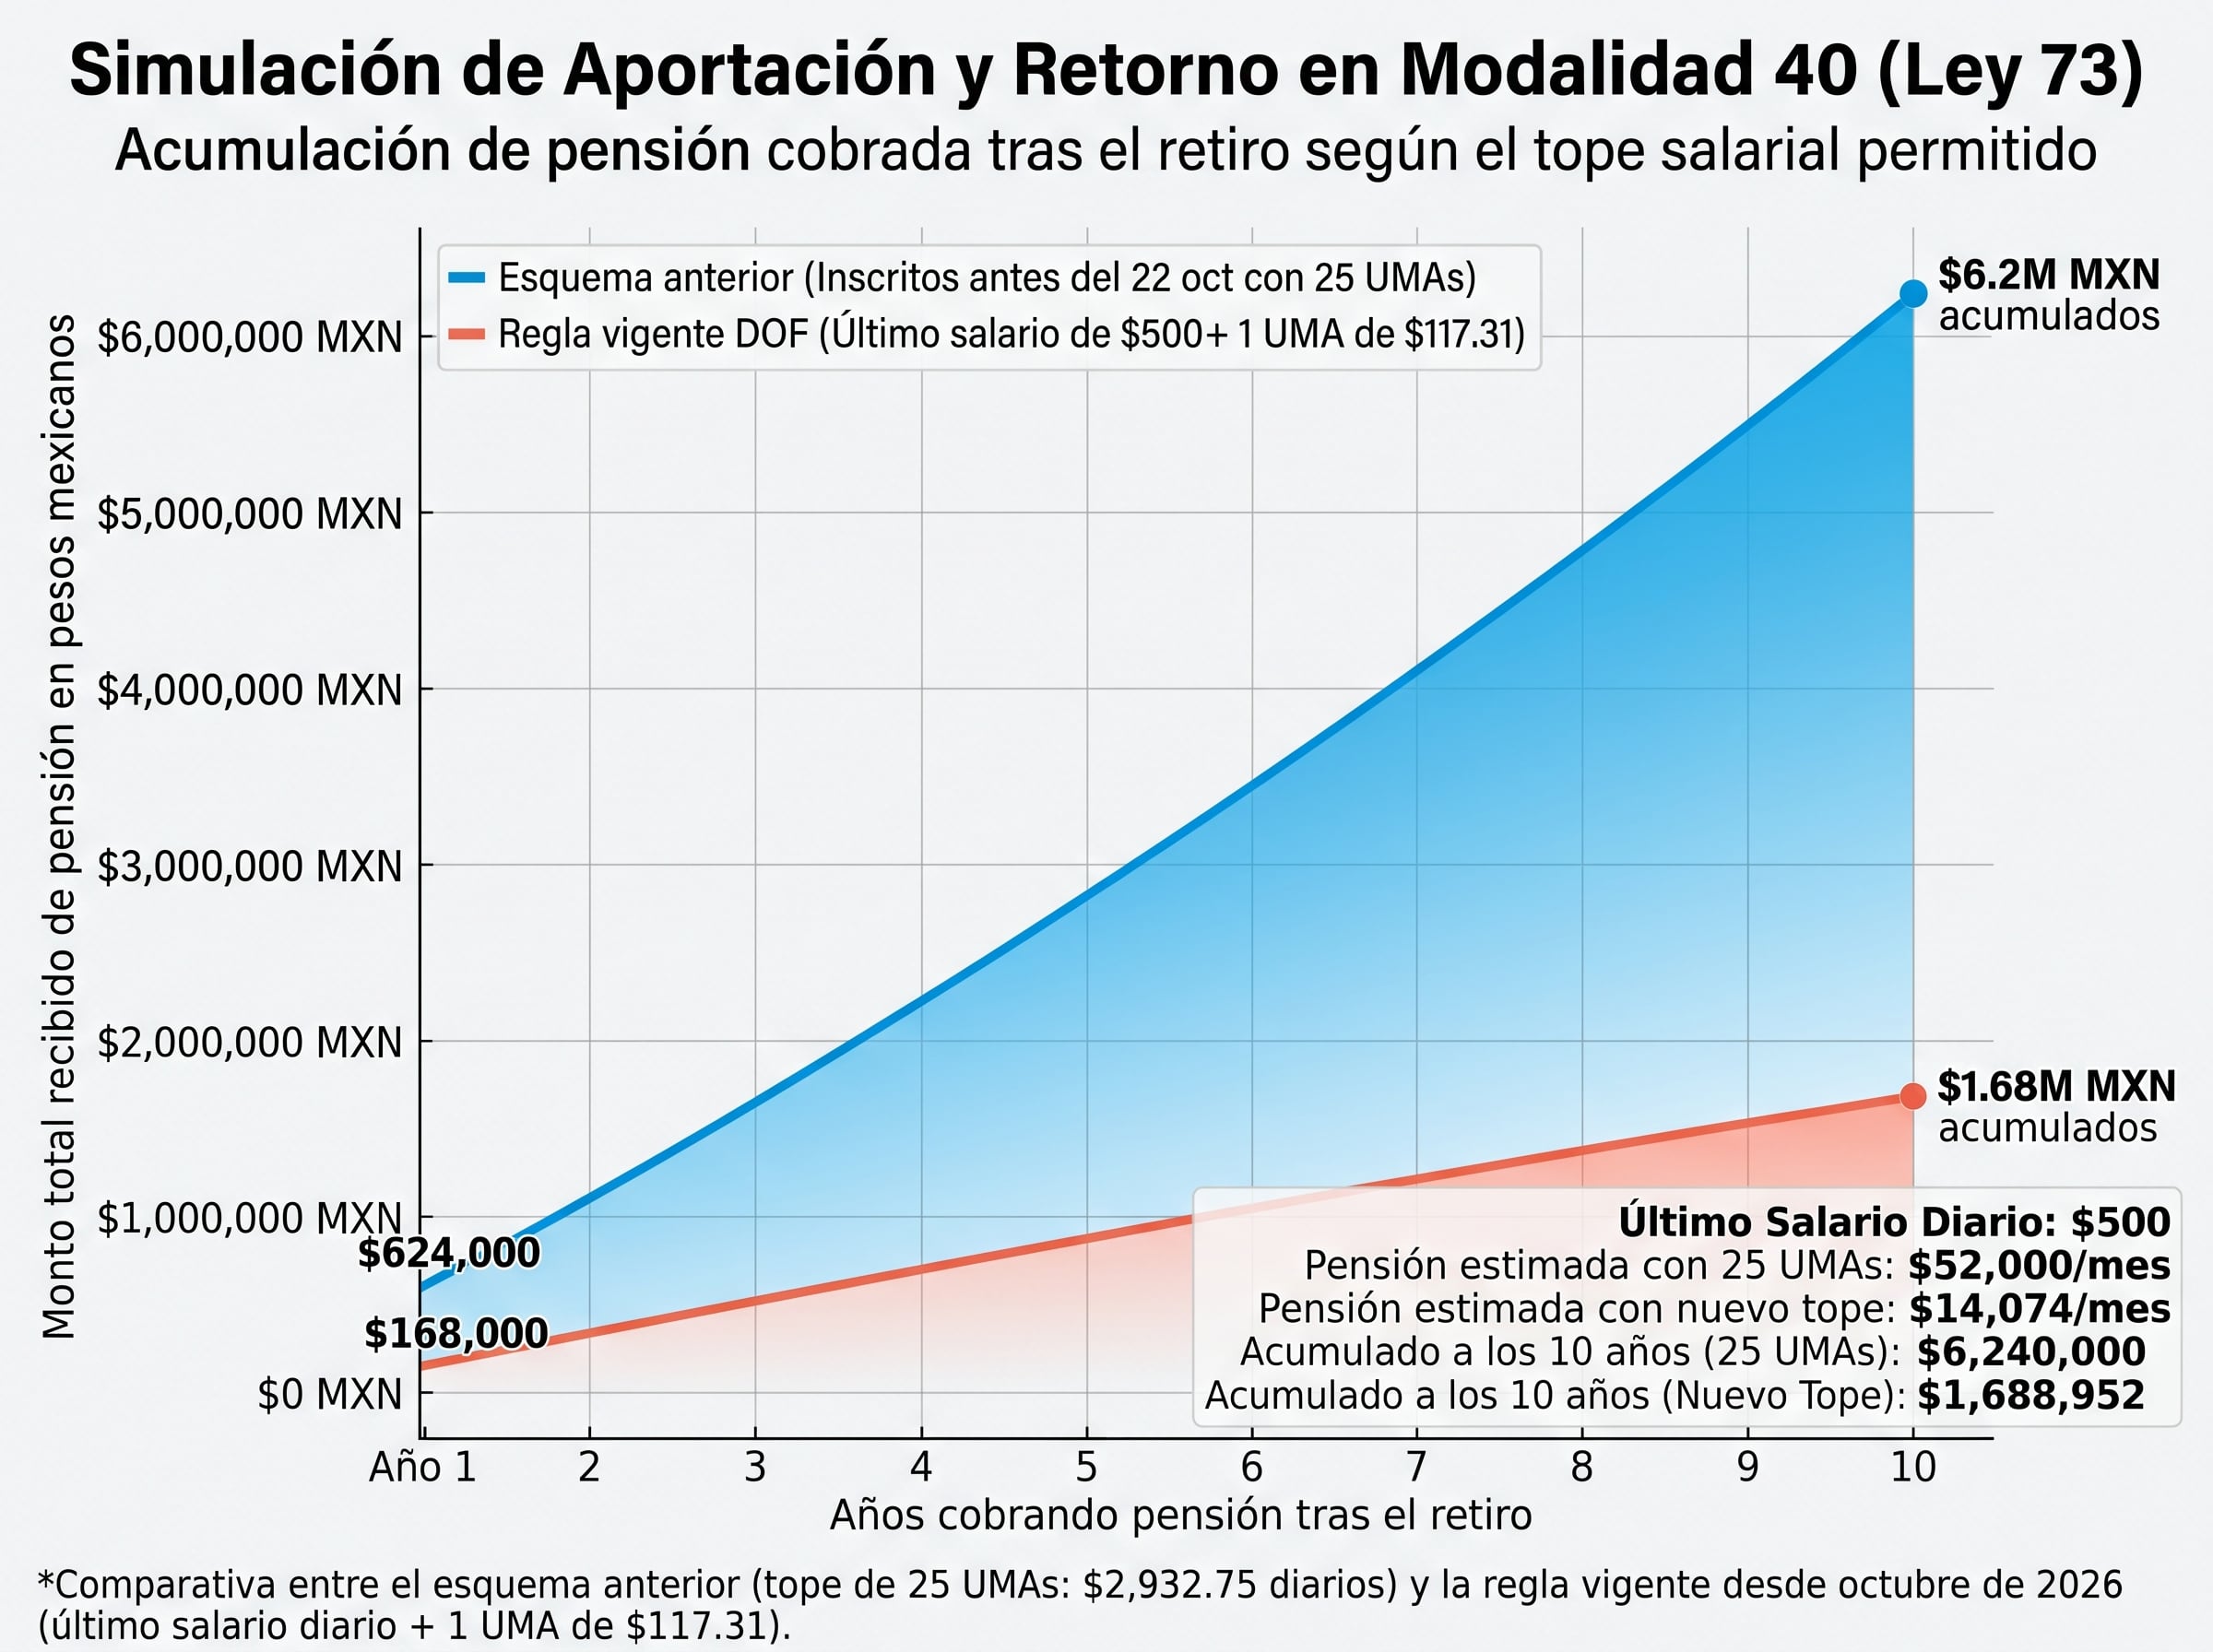
- Nuevo límite al salario de inscripción: Quienes soliciten su alta en la Modalidad 40 a partir del 22 de octubre de 2026 únicamente pueden registrarse con el último Salario Base de Cotización (SBC) que tenían al causar baja con su patrón, o bien, sumar como máximo 1 UMA adicional (117.31 pesos diarios en 2026). En ningún caso el salario de registro puede ser inferior al salario mínimo general vigente. Por ejemplo, si un trabajador ganaba 500 pesos diarios en su último empleo, hoy su tope máximo para cotizar en la Modalidad 40 es de 617.31 pesos diarios, quedando fuera de su alcance el techo de los 2 mil 932.75 pesos diarios.
- Eliminación de los pagos retroactivos: Este es el segundo golpe financiero más importante para la planeación del retiro. Anteriormente, si una persona dejaba de trabajar durante tres o cuatro años, podía inscribirse y pagar en una sola exhibición todos los meses atrasados con recargos y actualizaciones para recuperar esas semanas al tope salarial. Con el nuevo acuerdo, la cotización inicia exclusivamente a partir de la fecha en que se presenta la solicitud, por lo que el tiempo previo sin cotizar ya no puede comprarse de forma retroactiva.
- Respeto a los derechos de quienes ya estaban inscritos: El IMSS confirmó que las medidas no son retroactivas para quienes ya tenían un convenio vigente antes del 22 de octubre de 2026. Estas personas conservarán el salario contratado (incluso si es de 25 UMAs) y todas las semanas efectivamente pagadas hasta que concluya su periodo asegurado. Sin embargo, si al terminar su convenio actual desean renovarlo o modificarlo, se les aplicarán los nuevos candados.
- Trámite exclusivamente digital e incompatibilidad con Modalidad 10: Las nuevas incorporaciones dejaron de atenderse en ventanilla presencial para concentrarse en los canales digitales del IMSS. Además, el acuerdo prohíbe expresamente estar inscrito de manera simultánea como Persona Trabajadora Independiente (Modalidad 10) y en la Modalidad 40.
- El costo de la cuota mensual sigue subiendo: El acuerdo no congeló el encarecimiento gradual programado en la reforma de pensiones de 2020. Durante 2026, el costo mensual de la Modalidad 40 equivale al 14.438% del salario registrado, porcentaje que subirá a 15.529% en 2027 y continuará escalando cada enero hasta llegar al 18.80% en 2030.
Para dimensionar el efecto real de esta restricción en el bolsillo de un trabajador de 60 años con 1,500 semanas cotizadas que ganaba 500 pesos diarios en su último empleo, puedes explorar en el siguiente simulador cómo se comporta el fondo requerido y la proyección de recuperación entre las condiciones previas y el límite vigente:
¿Por qué el IMSS frenó los saltos salariales y qué pasará con la ley en 2027?
Detrás de la decisión existen tanto razones de viabilidad presupuestal como investigaciones por prácticas irregulares. Desde la perspectiva financiera, especialistas en capital humano como Álvaro García Parga, vicepresidente de Recursos Humanos de la firma consultora Prodensa, han explicado que el esquema original generaba un desequilibrio severo: trabajadores que aportaron sobre sueldos bajos durante 25 o 30 años elevaban su cotización únicamente en los últimos 58 meses y obtenían pensiones financiadas con recursos públicos que superaban en proporción todo lo que habían contribuido al fondo.
Para las finanzas del IMSS, este freno representa una “toma de oxígeno” ante la presión presupuestal que compromete el gasto operativo y el sistema público de salud.
A la par del factor actuarial, el Gobierno Federal y la dirección general del IMSS —encabezada por Zoé Robledo— revelaron que la restricción responde a la detección de esquemas abusivos operados por despachos privados y financieras.
El instituto reportó la presentación de 115 denuncias penales contra firmas gestoras que ofrecían “financiar” el pago retroactivo a 25 UMAs a personas sin liquidez, cobrándoles intereses elevados y quedándose con una tajada de sus primeras mensualidades de pensión o de los recursos de su Afore.
Es fundamental tener claro el estatus jurídico de este cambio en noviembre de 2026: el acuerdo tiene carácter de medida temporal. Debido a que el Consejo Técnico del IMSS es un órgano administrativo y no puede reformar por sí solo el artículo 28 de la Ley del Seguro Social, el acuerdo ordenó un plazo de seis meses (que vence en abril de 2027) para que la Dirección de Finanzas entregue un estudio técnico sobre la sostenibilidad de la Modalidad 40, y otros seis meses para que la Dirección Jurídica presente una propuesta de modificación normativa formal.
En el Congreso de la Unión, la bancada mayoritaria ya adelantó que analiza armonizar la ley con este decreto, mientras que barras de abogados y organizaciones patronales han comenzado a promover juicios de amparo argumentando que un acuerdo administrativo no puede limitar un tope fijado en una ley federal.
¿Cómo impacta esta medida tu retiro y qué debes hacer si estás próximo a pensionarte?
Si perteneces a la Ley 73 y estás entre los 55 y los 64 años de edad, el margen de maniobra cambió y el tiempo juega un papel decisivo debido a la eliminación de los pagos retroactivos.
Antes de tomar cualquier decisión financiera o contratar asesores externos, aplica esta ruta de verificación:
- Si ya estabas inscrito antes del 22 de octubre de 2026: No des de baja tu registro ni dejes de pagar dos meses consecutivos. Mientras mantengas tus pagos puntuales hasta la fecha de término de tu convenio, el IMSS está obligado por el propio acuerdo del DOF a respetar tu salario registrado (aunque sea de 25 UMAs) y tus semanas para el cálculo final de tu pensión.
- Si acabas de causar baja o llevas meses sin cotizar: Recuerda que ya no podrás pagar hacia atrás los meses que dejes pasar. Si tu objetivo en la Modalidad 40 es sumar semanas de cotización y mantener vigente tu conservación de derechos (evitar que pasen más de 5 años sin cotizar), inscríbete lo antes posible en el portal de Servicios Digitales del IMSS con tu último salario más 1 UMA.
- Si tu último salario patronal era bajo y buscabas aumentarlo: Dado que la Modalidad 40 ahora toma como base el último salario registrado en el régimen obligatorio, la única vía administrativa ordinaria para elevar ese piso salarial antes de pasar a la continuación voluntaria es contar con una relación laboral formal real y comprobable donde el salario base de cotización sea superior, cuidando siempre no caer en simulaciones patronales que el IMSS audita y anula.
- Revisa tus datos oficiales sin intermediarios: Descarga tu Constancia de Semanas Cotizadas directamente en el portal del IMSS con tu CURP, Número de Seguridad Social (NSS) y correo electrónico. Verifica que tengas al menos 52 semanas cotizadas en los últimos 5 años previos a tu baja laboral, requisito indispensable para poder entrar a la Modalidad 40.
El futuro de la generación Ley 73 ante el cierre de la ventana de transición
El ajuste a la Modalidad 40 marca un punto de inflexión para la última ola de trabajadores de la generación de transición en México —aquellos nacidos entre finales de la década de 1950 y mediados de los años setenta— que proyectaron su vejez confiando en que podrían compensar décadas de sueldos castigados con un esfuerzo financiero en la recta final.
Con el reloj corriendo hacia abril de 2027, cuando el IMSS presentará las conclusiones de su diagnóstico financiero, y mientras los tribunales federales definen el destino de los primeros amparos promovidos este mes de noviembre, la recomendación más segura para los futuros jubilados es construir su estrategia sobre números reales, evitar endeudarse con gestores que prometen “atajos” hoy bloqueados en el sistema y asegurar, antes que nada, la vigencia de sus derechos pensionarios.
Ver nota original ↗
¿Querés un resumen rápido de esta noticia, hecho por nuestra IA?