El caso paraguayo: una pregunta incómoda sobre dónde están tus ahorros
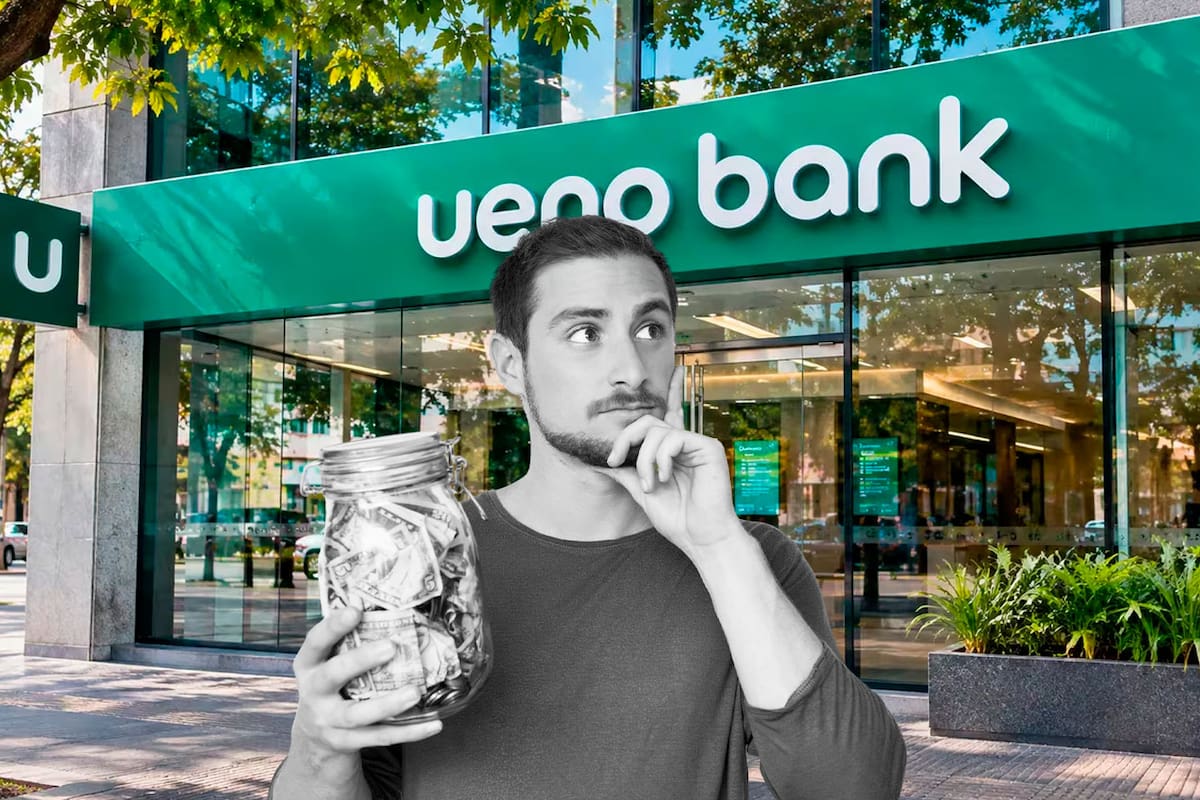
El martes 3 de noviembre, cerca de tres millones de clientes de ueno bank (alrededor del 60% de la población adulta de Paraguay, según las cifras que difundía la propia entidad) quedaron imposibilitados de operar con sus cuentas, hacer transferencias o usar sus tarjetas. Ocurrió después de que el Banco Central del Paraguay (BCP) dispusiera iniciar el procedimiento de resolución del banco.
El caso vuelve a poner sobre la mesa una cuestión que suele quedar relegada mientras todo funciona: qué respaldo tiene realmente cada tipo de ahorro, aunque todos estén expresados en la misma moneda, y quién responde por él si el intermediario deja de funcionar. En la columna de hoy analizaremos juntos qué pasó en Paraguay y, a partir de ese caso, plantearemos un ejercicio hipotético: qué pasaría con seis formas de ahorro de una persona en la Argentina si un banco de primera línea enfrentara problemas de solvencia. ¡Manos a la obra!
Qué pasó con ueno bank
El Directorio del BCP resolvió el 2 de noviembre abrir el procedimiento de resolución, tras constatar que el índice de solvencia del banco había caído por debajo de la mitad del mínimo exigido.
La crisis escaló rápidamente al plano político. Carlos Carvallo, entonces presidente del BCP y exdirector de la financiera de la que surgió ueno, renunció al día siguiente. Santiago Peña fue destituido tras un juicio político el 6 de noviembre e imputado por la Fiscalía al día siguiente, acusaciones que todavía deberán dirimirse en la Justicia. El Fondo de Garantía de Depósitos paraguayo ya empezó a devolver los depósitos hasta el tope legal, con un dato que merece atención: los saldos en dólares se pagan en guaraníes, al tipo de cambio del día de la resolución. Mientras tanto, el jueves 5 de noviembre el guaraní se depreció 4,68% frente al dólar en una sola jornada.
Un ejercicio hipotético: 6 formas de ahorrar bajo estrés financiero
El ejercicio busca revisar qué protección jurídica tiene cada instrumento con las reglas locales, sin trazar un paralelismo entre ambos sistemas (las normas y los mecanismos de resolución son diferentes) ni anticipar un escenario para la Argentina.
Imaginemos, entonces, a Laura, que vive en Buenos Aires y tiene sus ahorros repartidos en seis instrumentos. Supongamos que un banco de primera línea enfrenta problemas de solvencia y que la desconfianza genera retiros y tensiones en otros intermediarios.
1) Cuenta corriente en pesos. El sistema argentino cuenta con un seguro de garantía de los depósitos administrado por SEDESA (Seguros de Depósitos S.A.), que desde el 1° de abril de 2026 cubre hasta 50 millones de pesos por persona y por entidad financiera. El tope incluye el capital y los intereses devengados hasta la fecha de revocación de la autorización del banco. Para calcularlo se suman todas las cuentas y plazos fijos que Laura tenga en esa entidad y, si la cuenta es conjunta, se reparte entre los titulares. El decreto reglamentario fija un plazo de 30 días hábiles para el pago desde la revocación.
La legislación contempla, además, mecanismos de reestructuración. En el marco del artículo 35 bis de la Ley de Entidades Financieras, el Banco Central puede disponer la transferencia de determinados activos y pasivos a otra entidad. Eso puede preservar depósitos más allá de la cobertura del seguro, aunque no es automático ni garantiza la restitución íntegra. Por encima del tope, Laura pasa a ser acreedora en la liquidación.
2) Caja de ahorro en dólares. Acá aparece la principal diferencia con Paraguay. La garantía también alcanza a los depósitos en moneda extranjera, y para saber si quedan dentro del tope los dólares se convierten a pesos al tipo de cambio vendedor del Banco Nación del día anterior a la revocación. Pero ojo: el decreto establece que el pago se realiza en pesos o en moneda extranjera, según la proporción de cada moneda en el capital depositado.
Como el tope está fijado en pesos, su equivalente en dólares depende de la cotización. Al momento de escribir esta nota, con el dólar oficial en torno a los 1.570 pesos en el Banco Nación, los 50 millones de pesos equivalían a unos 32.000 dólares. Si el tipo de cambio saltara antes de la revocación, la cantidad de dólares cubiertos sería menor.
3) Plazo fijo en pesos. También está cubierto, sumado al resto de los depósitos de Laura en el mismo banco, aunque no todos los plazos fijos lo están: quedan excluidos los pactados a tasas superiores a 1,3 veces la tasa de referencia del Banco Central o a esa tasa más cinco puntos porcentuales, según cuál de los dos límites resulte mayor. Además, la garantía no equivale a respetar el contrato original hasta su vencimiento. Cubre el capital y los intereses devengados hasta la fecha que fija el régimen, no lo que Laura habría cobrado al final del plazo.
4) Bonos y acciones en una ALyC. Acá cambia la naturaleza del vínculo. Los bonos, las acciones y los CEDEARs que Laura compra a través de una ALyC (agente de liquidación y compensación) quedan registrados en una subcuenta comitente a su nombre en Caja de Valores, y las normas de la CNV le prohíben al agente disponer de ellos. Si la ALyC tiene problemas, Laura puede pedir el traspaso de sus títulos a otro agente, aunque el trámite no es automático ni inmediato.
El problema es que el dinero que Laura deja sin invertir tiene otro tratamiento. No es una tenencia de valores custodiada en Caja de Valores, sino un saldo a su favor frente al agente. Desde este año, la CNV exige registrarlo en el pasivo de la ALyC y sin compensarlo con los saldos de otros clientes. Son exigencias que mejoran el control, pero para ese saldo no existe una garantía equivalente al seguro de depósitos bancarios.
5) Stablecoins en un exchange o en autocustodia. Las stablecoins (criptomonedas atadas al valor del dólar) plantean dos escenarios muy distintos. En un exchange (plataforma de compraventa), Laura delega la custodia de sus activos. Desde el 16 de octubre, la CNV exige a los proveedores de servicios de activos virtuales que brindan custodia una clara separación entre los activos virtuales y fondos propios y los de sus clientes. Eso mejora la protección, pero no equivale a una garantía estatal ni elimina el riesgo de que una plataforma en crisis suspenda los retiros, como ocurrió con FTX en 2022.
En autocustodia (una wallet o billetera propia, de la que sólo ella controla las claves privadas), la insolvencia de un banco argentino no afecta directamente el control de sus tokens. Los riesgos que quedan son los del emisor, que puede congelar direcciones y depende de dónde tiene sus reservas, y los de la red.
6) Fondo común de inversión de obligaciones negociables. La ley 24.083 establece que los bienes de un fondo común de inversión constituyen un patrimonio separado del de la sociedad gerente y del de la sociedad depositaria, la entidad financiera que custodia sus activos. La misma ley dispone que el dinero no invertido del fondo se deposite en bancos distintos de la depositaria, salvo lo necesario para operar. Aun así, una crisis de la depositaria podría generar dificultades operativas.
Que el fondo tenga patrimonio separado no lo deja a salvo de problemas. Si una empresa emisora de obligaciones negociables (bonos corporativos) deja de pagar, la cartera pierde valor. La ley fija como regla un plazo de hasta tres días hábiles para pagar los rescates y admite suspenderlos sólo en situaciones excepcionales, como cuando no es posible determinar el valor de la cuotaparte. Si la suspensión supera los tres días, debe decidirla la CNV.
Conclusión
Tener dinero en una cuenta bancaria, ser titular de un bono o controlar una stablecoin desde una billetera propia son situaciones jurídicas y financieras muy diferentes. La moneda en la que está expresado un ahorro no determina quién responde por él: un depósito tiene como deudor a un banco, una obligación negociable a una empresa y una stablecoin a un emisor privado y, según el caso, a una plataforma.
El caso paraguayo deja además una lección puntual sobre los dólares depositados. En la Argentina, la garantía se calcula en pesos pero debería pagarse en la moneda del depósito, aunque el tope en dólares se achique si sube el tipo de cambio. Por eso creo conveniente pensar la diversificación en dos planos. Uno es el habitual, entre instrumentos y monedas. El otro suele quedar afuera y pasa por repartir el patrimonio entre entidades, intermediarios y formas de custodia, para que el problema de un solo eslabón no comprometa la disponibilidad de todos los ahorros al mismo tiempo. En el caso de los depósitos, eso incluye mantener el saldo en cada banco dentro de los 50 millones de pesos que cubre la garantía. La seguimos la semana que viene con más material de finanzas personales e inversiones.
Ver nota original ↗
¿Querés un resumen rápido de esta noticia, hecho por nuestra IA?